
Ochrana majetku
Havarijné poistenie (KASKO): čo kryje, kedy sa oplatí a na čo si dať pozor
V skratke
- Čo sa dozvieš
- Čo kasko kryje, ako funguje spoluúčasť, poistná suma a totálna škoda, a kedy sa kasko oplatí aj pri staršom aute.
- Na čo si dať pozor
- Podpoistenie, plávajúca spoluúčasť, sklá a polícia po nehode.
- Komu je článok určený
- Každému, kto má auto a premýšľa, či platiť kasko, alebo či má kasko nastavené správne.
Platíš kasko a vieš, čo ti zaplatí
Kasko, správnym názvom havarijné poistenie, platí škody na tvojom aute. Väčšina ľudí ho uzavrie raz, platí ho každý rok a čo presne kryje, zistí až pri škode. Niekedy sa vtedy dozvie, že dostane menej, než čakal, alebo nič.
Povinné PZP kryje škody, ktoré spôsobíš iným. Kasko (havarijné poistenie) kryje tvoje auto, aj keď nehodu zavinil ty. Ako PZP funguje, nájdeš v článku PZP: čo kryje, aké sú limity a čo robiť pri škode.
Čo kasko kryje
Predstav si svoje vysnívané auto. Dovezieš ho domov, ideš po zápalky a vrátiš sa k autu, ktoré niekto obišiel kľúčom. Kasko nie je len na veľké búračky.
| Udalosť | Kryje kasko? |
|---|---|
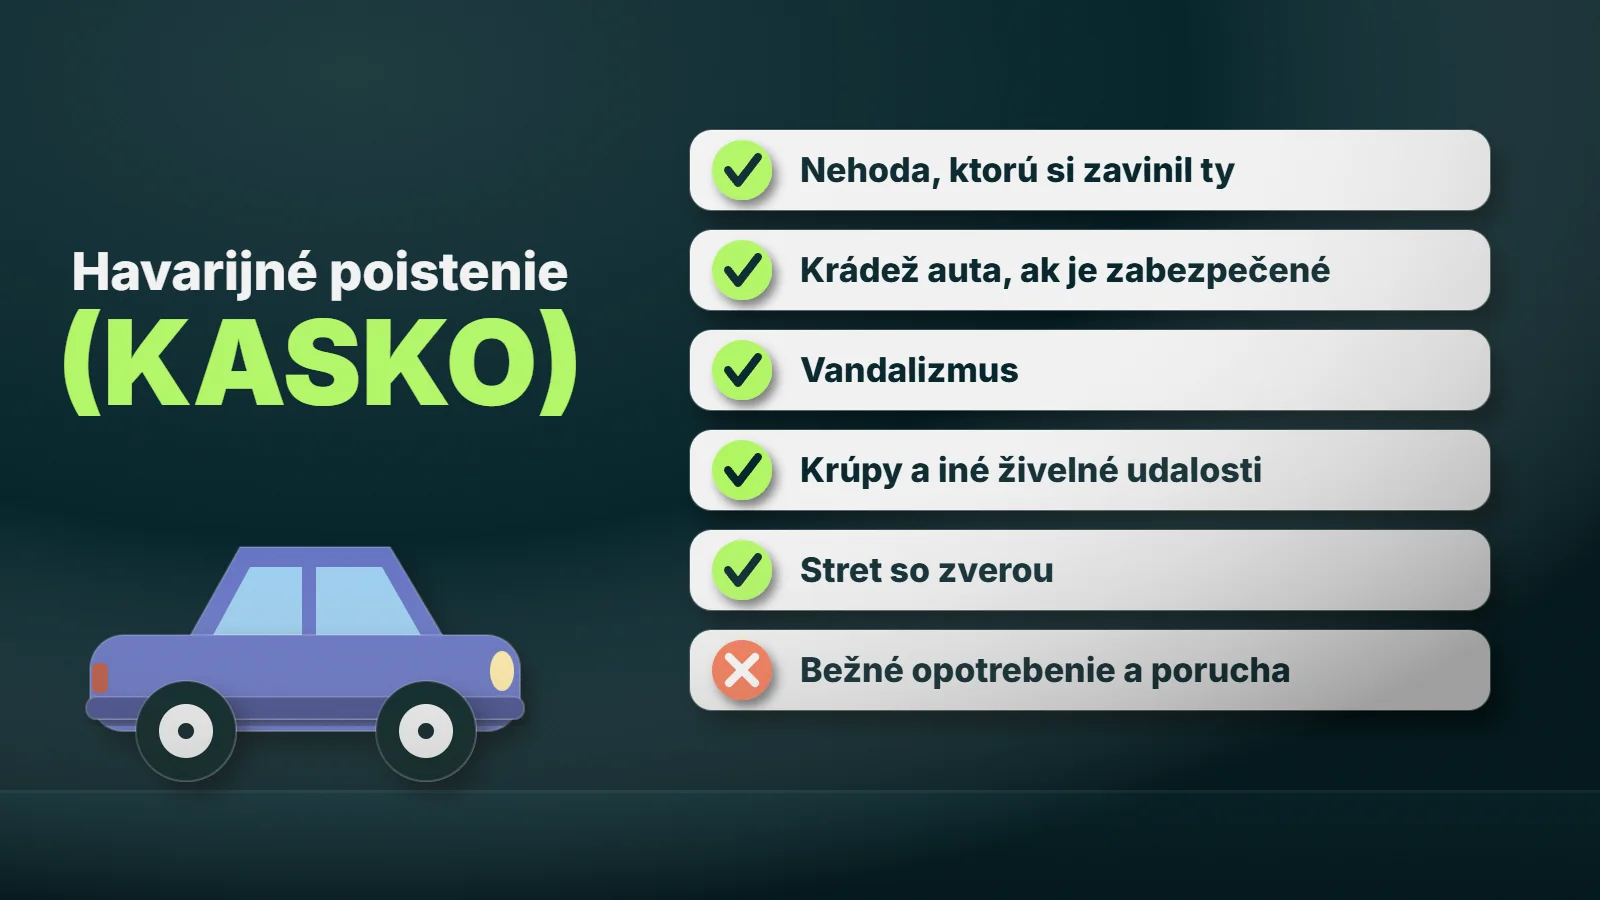
| Nehoda, ktorú si zavinil ty | Áno |
| Krádež auta | Ak bolo auto zabezpečené, áno |
| Vandalizmus, napríklad poškriabané auto | Áno |
| Krúpy a iné živelné udalosti | Áno |
| Stret so zverou | Áno |
| Bežné opotrebenie a technická porucha | Nie |
Rozsah závisí od produktu. Plné kasko kryje najviac. Čiastočné kasko kryje len vybrané udalosti, napríklad krádež, živel a zver. Pozri si zmluvu, nie len cenu.
Spoluúčasť
Spoluúčasť je časť škody, ktorú platíš ty.
Príklad: škoda 800 €, spoluúčasť 200 €. Poisťovňa ti vyplatí 600 €.
Spoluúčasť môže byť:
- pevná suma
- percento zo škody, často s minimom
- plávajúca, teda závislá od výšky škody
Plávajúca spoluúčasť vyzerá dobre. Pri menších škodách platíš pár stoviek eur, ale keď oprava stojí 20 000 €, tvoja spoluúčasť môže byť pokojne aj 1 000 €. Nastav si ju tak, aby ťa pri veľkej škode neprekvapila.
Konkrétny prípad z mojej praxe, kde správne nastavené sumy, krytia a spoluúčasť rozhodli o plnení, nájdeš v článku Poisťovňa nechce plniť.
Poistná suma a podpoistenie
Poistná suma je suma, do ktorej poisťovňa plní. Ak je nastavená nesprávne, môže sa stať, že pri škode dostaneš oveľa menej, než potrebuješ na opravu. Problém zistíš až vtedy, keď je neskoro.
Poistnú sumu nastav blízko trhovej ceny auta, nie oveľa vyššie. Platiť za príliš vysokú sumu je zbytočné.
Zisti aj, či máš dojednanú časovú, alebo novú hodnotu auta. Pri časovej hodnote sa suma znižuje s vekom auta.
Čo je amortizácia
Amortizácia je odpočet za opotrebenie. Pri bežných škodách poisťovňa dáva nové diely a amortizáciu neodpočítava. Pri totálnej škode už áno.
Totálna škoda
Totálna škoda nastáva, keď oprava stojí viac, než auto stojí na trhu. Čím je auto staršie, tým je jeho hodnota nižšia, a tým ľahšie sa totálka stane.
Ilustračný príklad: auto má hodnotu 6 000 €, oprava vyjde na 6 500 €. Poisťovňa vyhlási totálnu škodu a vyplatí hodnotu auta zníženú o hodnotu vraku. Ak má vrak cenu 1 500 €, dostaneš 6 000 € mínus 1 500 € = 4 500 €. Vrak si buď necháš, alebo ho odpočítajú.
Presnú hranicu totálnej škody a spôsob výpočtu určujú podmienky tvojej poisťovne.
Kedy sa kasko oplatí
Najčastejšia otázka je kasko na staršie auto. Spočítaj si to.
Ilustračný príklad: auto má hodnotu 6 000 €, kasko stojí 300 € ročne. Za 5 rokov zaplatíš 300 × 5 = 1 500 €, čo je štvrtina hodnoty auta (25 %). Nehodu možno nemáš. Poistku platíš každý rok.
Bežná hranica je okolo 7 až 8 rokov veku auta, 10 až 11 rokov je zvyčajne maximum, kedy to ešte dáva zmysel. Hranica nie je pravidlo, závisí od ceny auta aj od toho, či by si opravu zvládol z vlastného.
Pomôže jednoduchá úvaha: porovnaj ročné poistné s tým, koľko by si v priemere dostal pri škode (pravdepodobnosť škody krát priemerná oprava, mínus spoluúčasť). A odpovedz si, či by ťa škoda vyslovene zaskočila.
Alternatíva pri staršom aute je PZP a k tomu pripoistenie skiel a zveri. Rozhodnutie je tvoje.
Štyri chyby, ktoré ťa stoja stovky aj tisíce eur
- Podpoistenie. Zle nastavená poistná suma znamená nižšie plnenie, než potrebuješ.
- Plávajúca spoluúčasť. Pri veľkej škode platíš viac, než si čakal.
- Zabudnuté pripoistenie skiel. Čelné sklo je väčšinou kryté, ale so spoluúčasťou ako na celé auto, a tá môže byť zbytočne vysoká. Ak chceš mať sklo zadarmo alebo za symbolický poplatok, pripoisti si ho.
- Nezavolaná polícia. Po nehode alebo škode si vždy over, či musí prísť polícia, na infolinke poisťovne. Ak to neurobíš, môžeš prísť o náhradu škody. Stačí krátky telefonát.
Čo robiť pri škode
- Zabezpeč miesto a pomôž zraneným. Pri zranení volaj 112.
- Zdokumentuj škodu. Odfoť poškodenie aj polohu áut skôr, než s nimi pohneš. Ak nehodu rieši polícia, nehýb nič.
- Zváž políciu. Podľa zákona o cestnej premávke ju treba volať pri zranení, poškodení cesty alebo verejného zariadenia, úniku nebezpečných látok a vtedy, keď sa nedohodnete na vine. Hranica škody 3 990 € od 1. 7. 2022 neplatí. Pri krádeži a vandalizme ju poisťovne zvyčajne vyžadujú. Moje odporúčanie z praxe je volať ju vždy.
- Nahlás škodu poisťovni. Lehoty sa líšia podľa podmienok, napríklad do 15 pracovných dní alebo do 30 kalendárnych dní. V praxi nahlás hneď.
- Nechaj poisťovňu auto pozrieť pred opravou. Poisťovňa môže požadovať obhliadku pred opravou aj po nej.
- Drž sa pokynov poisťovne. Ak vedome porušíš povinnosti z podmienok, môže ti plnenie znížiť.
Ak nehodu zavinil niekto iný, škodu zvyčajne hradí PZP vinníka. Kasko ti pomôže vtedy, keď vinník utečie alebo ho nevieš identifikovať, a zároveň keď nechceš čakať na vybavenie cudzej poisťovne.
Čo skontrolovať v zmluve
- Plné, alebo čiastočné kasko. Čo presne kryje.
- Poistná suma. Je blízko trhovej ceny auta?
- Časová, alebo nová hodnota.
- Typ a výška spoluúčasti, aj pri veľkej škode.
- Spoluúčasť na skle.
- Povinnosti po škode: lehota a polícia.
- Ročné poistné proti hodnote auta.
Zhrnutie
Kasko platí škody na tvojom aute, aj keď nehodu zavinil ty. Rozhoduje poistná suma, spoluúčasť a rozsah krytia. Pri staršom aute si spočítaj ročné kasko krát počet rokov a porovnaj s hodnotou auta. Pri škode zdokumentuj, nahlás a nechaj poisťovňu auto pozrieť.
Nevieš, či máš kasko nastavené správne?
Pošli mi zmluvu. Prejdeme ju spolu.
Informatívny obsah. Nejde o investičné odporúčanie. Investovanie je spojené s rizikom. Plnenie závisí od konkrétnej zmluvy a poistných podmienok, rozsah krytia a spoluúčasti sa líši podľa poisťovne a produktu. Výpočty a príklady sú ilustračné. Článok nenahrádza právne poradenstvo. Podľa zákona č. 8/2009 Z. z. o cestnej premávke v znení od 1. 7. 2022. Publikované 12. 10. 2026.
Prepočítam, na akú sumu máš byť poistený alebo poistená
Prejdeme si tvoju situáciu, poviem ti, čo by som robil na tvojom mieste, a ty sa rozhodneš. Nič nepodpisuješ a mne neplatíš.
Objednaj sa na nezáväznú diagnózu
Alebo mi rovno zavolaj na +421 902 133 133. Ak sa chceš najprv zorientovať bez stretnutia, vypýtaj si Rýchlokurz finančnej gramotnosti, je zadarmo.
Časté otázky
Čo je kasko a čo je PZP?
PZP platí škody, ktoré spôsobíš iným, a je povinné. Kasko (havarijné poistenie) platí škody na tvojom aute aj vtedy, keď nehodu zavinil ty, a je dobrovoľné.
Je kasko povinné?
Nie. Povinné je len PZP. Ak je auto na lízing alebo úver, kasko môže vyžadovať financujúca spoločnosť, over si to v zmluve.
Oplatí sa kasko na 8-ročné auto?
Záleží na hodnote auta a cene kaska. Bežná hranica je okolo 7 až 8 rokov veku auta, 10 až 11 rokov je maximum. Spočítaj si ročné kasko krát počet rokov a porovnaj s hodnotou auta.
Čo je spoluúčasť pri kasku?
Časť škody, ktorú platíš ty. Pri škode 800 € a spoluúčasti 200 € ti poisťovňa vyplatí 600 €.
Čo je totálna škoda?
Stav, keď oprava stojí viac, než auto stojí na trhu. Poisťovňa vyplatí hodnotu auta znížený o hodnotu vraku, nie sumu, ktorú by stála oprava.
Kryje kasko krádež a vandalizmus?
Áno. Krádež kasko kryje, ak bolo auto zabezpečené. Vandalizmus, krúpy a iné živelné udalosti kryje tiež. Čiastočné kasko kryje len vybrané udalosti, rozsah nájdeš v zmluve.
Kryje kasko sklo a stret so zverou?
Stret so zverou kasko kryje. Čelné sklo je väčšinou kryté, ale so spoluúčasťou ako na celé auto, ktorá môže byť zbytočne vysoká. Ak chceš sklo zadarmo alebo za symbolický poplatok, pripoisti si ho.
Kedy treba po nehode volať políciu?
Zo zákona pri zranení, poškodení cesty, úniku nebezpečných látok alebo pri nedohode na vine. Pri krádeži a vandalizme ju poisťovne zvyčajne vyžadujú. Vždy si over podmienky na infolinke poisťovne.
Dokedy treba škodu z kaska nahlásiť?
Lehota je v poistných podmienkach a líši sa podľa poisťovne, napríklad do 15 pracovných dní alebo do 30 kalendárnych dní. V praxi nahlás hneď, lebo pri neskorom nahlásení môže poisťovňa plnenie znížiť.
Súvisiace články
 PZP: čo kryje, aké sú limity a čo robiť pri škode
Čo je PZP, čo plní a aké má limity. Prečo si pri cestách do zahraničia nastaviť vyššie sumy, ako fungujú pripoistenia a…
Čítať →
 Kedy PZP nevyplatí nič a kedy si poisťovňa vyžiada peniaze späť
Kedy PZP neplní vôbec a kedy si poisťovňa vyplatené peniaze vyžiada späť od vinníka: alkohol, vodičák, odchod z nehody…
Čítať →
 Poisťovňa nechce plniť: prečo sa to stáva a čo robiť
Poisťovňa ti zamietla plnenie? Najčastejšie dôvody zamietnutia, dva prípady z mojej praxe a postup, ako sa odvolať bez…
Čítať →
Všetky články v kategórii Ochrana majetku →
Poznámka k obsahu
- Sumy a prepočty v článku sú modelové príklady pri uvedených predpokladoch. Nejde o ponuku konkrétneho produktu ani o prísľub konkrétneho výsledku.
- Podmienky bánk, poisťovní a daňové pravidlá sa v čase menia. Pred rozhodnutím si ich vždy over v aktuálnej zmluve alebo sa ozvi.
Aktualizované 12. októbra 2026.