
Ochrana príjmu a rodiny
Životné poistenie rodiny: Prečo je chyba poistiť deti a zabudnúť na seba
V skratke
- Čo sa dozvieš
- Prečo poistenie detí bez poistenia živiteľa nechráni rodinu tam, kde to najviac bolí, a ako nastaviť poistné sumy podľa hypotéky a príjmu.
- Komu je článok určený
- Rodičom, manželom a partnerom, ktorí majú hypotéku, deti a závisia od svojho mesačného príjmu.
Najprv poisti toho, kto rodinu živí
Keď sa narodí dieťa, rodičia ho chcú chrániť pred všetkým. Často to skončí tak, že dieťa má drahú poistku so sporením a ten, kto rodinu živí, nemá nič, alebo má zmluvu s nízkymi sumami. Zlomená ruka dieťaťa rodinu nezruinuje. Výpadok príjmu rodiča, ktorý splácá hypotéku, ju zruinovať môže.
Príklad: rodina s hypotékou a výpadkom príjmu
Rodina Novákovcov, modelový príklad. Otec zarába 1 500 € čistého, mama je na materskej s príjmom okolo 400 €. Hypotéka je 600 € mesačne, na stravu, energie, auto a ostatné idú ďalšie 1 100 €. Mesačne im zostáva 200 €.
Otec mal ťažkú autonehodu a zostal v plnej invalidite. Bez poistenia vyzerajú čísla takto:
- Príjem pred nehodou: 1 900 €.
- Výdavky: 1 700 €.
- Príjem po nehode: invalidný dôchodok okolo 450 € plus 400 € mamy, spolu 850 €.
- Mesačný deficit: 850 €.
Rodine chýba 850 € každý mesiac. Ušetrených 200 € mesačne, ktoré mali predtým, na to nestačí a nikde inde sa tá suma zobrať nedá.
Keby mal otec invaliditu poistenú, poisťovňa by mu podľa nastavenia zmluvy vyplatila jednorazovú sumu, napríklad 50 000 €, prípadne aj rentu. Z takej sumy by sa dala čiastočne splatiť hypotéka, upraviť byt a preklenúť prvé mesiace. Orientačne stojí takéto krytie pre jedného človeka okolo 40 až 50 € mesačne. Presná cena závisí od veku, zdravia a povolania.
Ako nastaviť poistenie dospelých
Pri každom poistení sa pýtaj, ako veľmi by to bolelo a ako často sa to stáva. Poistenie pracovnej neschopnosti na prvých sedem dní nepotrebuješ, ak máš rezervu. Poisťuj to, čo by rodinu položilo. Stačia ti štyri riziká:
| Riziko | Orientačná výška krytia | Prečo |
|---|---|---|
| 1. Smrť (choroba aj úraz) | Nesplatená hypotéka plus dvoj až trojročný čistý príjem živiteľa. | Rodina má čas vyriešiť prácu alebo predaj nehnuteľnosti bez tlaku. |
| 2. Invalidita (nad 70 %) | Ako pri smrti: hypotéka plus trojročný príjem. | Príjem vypadne, ale náklady rastú: lieky, prestavba bytu, rehabilitácie. |
| 3. Kritické choroby | Jedno až dvojročný čistý príjem. | Rakovina, infarkt, mŕtvica. Liečba trvá mesiace až roky a nemocenské je 55 % hrubej mzdy. |
| 4. Trvalé následky úrazu | Aspoň 30 000 až 50 000 €, ideálne s progresiou. | Odškodné pri strate končatiny, zraku alebo pohyblivosti. Pri vysokom limite je krytie lacné. |
Sumy sú orientačné pravidlá z mojej praxe, nie výpočet pre teba. Výška krytia závisí od hypotéky, príjmu, veku a toho, čo už máš poistené.
Čo na tom zmeniť
Prejdi si svoje zmluvy. Ak platíš 10 € mesačne za denné odškodné z nemocnice, za 15 dní dostaneš 150 €. Takúto stratu rodina uniesne. Ak nemáš krytú invaliditu, riskuješ príjem za mnoho rokov.
Na revízii poistenia prejdeme zmluvy spolu. Zbytočné krytia vyradíme a peniaze presunieme tam, kde chránia príjem. Nič nepodpisuješ a mne neplatíš.
Prejdem ti zmluvy a poviem, čo je zbytočné
Prejdeme si tvoju situáciu, poviem ti, čo by som robil na tvojom mieste, a ty sa rozhodneš. Nič nepodpisuješ a mne neplatíš.
Objednaj sa na nezáväznú diagnózu
Alebo mi rovno zavolaj na +421 902 133 133. Ak sa chceš najprv zorientovať bez stretnutia, vypýtaj si Rýchlokurz finančnej gramotnosti, je zadarmo.
Časté otázky
Musím mať poistenú PN (Pracovnú neschopnosť)?
Záleží od tvojej finančnej rezervy. Ak máš na účte rezervu vo výške 3-6 mesačných výdavkov, poistenie krátkodobej pracovnej neschopnosti od 15. alebo 28. dňa býva zbytočný výdavok. Peniaze radšej daj do krytia invalidity.
Som slobodný a bez detí, potrebujem životné poistenie?
Nepotrebuješ poistenie pre prípad smrti (nemáš koho zabezpečiť). Potrebuješ však poistenie pre prípad invalidity, kritických chorôb a trvalých následkov úrazu, pretože sa musíš postarať o seba, ak stratíš schopnosť zarábať.
Je lepšie sporiť si priamo v životnej poistke?
Zvyčajne nie. Investičné životné poistenie (IŽP) spája poistenie a sporenie v jednej zmluve a poplatky sú v nej ťažšie vidieť. Poistenie je na riziká, sporenie rieš oddelene. Konkrétne riešenie závisí od tvojej situácie, preto sa na to radšej opýtaj.
Súvisiace články
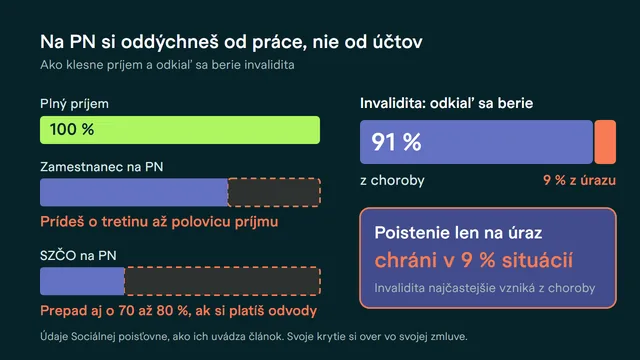 Čo ak ti vypadne príjem: PN, invalidita a vážna diagnóza
Na práceneschopnosti si oddýchneš od práce, ale nie od účtov. Ako sa mení príjem pri PN, invalidite a vážnom ochorení a…
Čítať →
 Poistenie detí: Prečo nepotrebuješ platiť za každú modrinu
Zlomenú ruku dieťaťa zvládne rodinná rezerva. Ťažkú chorobu s odchodom rodiča z práce nie. Ukážem, čo má detská poistka…
Čítať →
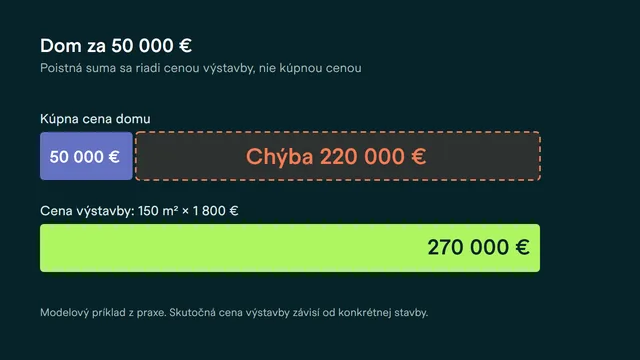 Pozor na podpoistenie: Prečo ti poistka pri požiari nepostaví nový dom
Dom kúpený za 50 000 € som poistil na 270 000 €. Vysvetľujem prečo, ako podpoistenie kráti výplatu aj pri malej škode a…
Čítať →
Všetky články v kategórii Ochrana príjmu a rodiny →
Poznámka k obsahu
- Sumy a prepočty v článku sú modelové príklady pri uvedených predpokladoch. Nejde o ponuku konkrétneho produktu ani o prísľub konkrétneho výsledku.
- Podmienky bánk, poisťovní a daňové pravidlá sa v čase menia. Pred rozhodnutím si ich vždy over v aktuálnej zmluve alebo sa ozvi.
Aktualizované 8. októbra 2026.