
Ochrana príjmu a rodiny
Čo ak ti vypadne príjem: PN, invalidita a vážna diagnóza
V skratke
- Čo sa dozvieš
- O koľko ti klesne príjem pri práceneschopnosti, prečo je invalidita zo choroby dôležitejšia než z úrazu a ako vysoké poistenie kritických ochorení má zmysel.
- Komu je článok určený
- Zamestnancom a živnostníkom, ktorí majú výdavky, hypotéku alebo rodinu a nevedia, čo by sa stalo s ich príjmom pri dlhšej chorobe.
Keď príde odpoveď, ktorú si nečakal
Ráno ťa bolí hlava. Týždeň, dva, tri. Ideš k lekárovi a príde odpoveď, ktorú si nečakal. Zrazu neriešiš najbližšiu poradu, ale ako sa čím skôr vyliečiť. PN nie na týždeň, ale na rok. A príde otázka: ako to ustojím ja a moja rodina, keď mi vypadne príjem?
Ľudia, ktorí to zažili, nehovoria, že mali zlého lekára alebo smolu. Hovoria, že nemali financie nastavené na situáciu, ktorú neplánovali. Rizikové poistenie nie je na to, aby si zarobil. Je na to, aby si v najhoršom momente nemusel riešiť peniaze.
Práceneschopnosť
Na PN-ke si síce oddýchneš od práce, ale nie od účtov, hypotéky a výdavkov. Zo Sociálnej poisťovne ti niečo príde, ale podľa jej údajov, ak si zamestnaný, prídeš o tretinu až polovicu príjmu. Ak si SZČO, je to prepad aj o 70 až 80 %, a to len vtedy, ak si platíš odvody.
Poistenie práceneschopnosti vie výpadok dorovnať. Čím dlhšie si na PN-ke, tým viac ti pomáha, napríklad 10, 20 alebo 30 eur na deň podľa toho, ako si to nastavíš. PN-ka nie je len chrípka. Môže to byť operácia, úraz alebo komplikácie po pôrode, a výdavky na bývanie, jedlo, deti, auto a úvery bežia ďalej.
Invalidita
Invalidita znamená dlhodobý výpadok príjmu. Môže trvať roky, alebo celý život. Výdavky pritom nezmiznú: deti, bývanie, bežné účty.
Mnoho ľudí má poistenie invalidity nastavené zle. Podľa údajov Sociálnej poisťovne vzniká až 91 % invalidít z choroby a len 9 % z úrazu. Ak máš poistenie len pre prípad úrazu, chráni ťa v 9 % situácií.
Základná otázka je, koľko peňazí potrebuješ na prežitie, ak od teraz už nebudeš pracovať. Väčšinou odporúčam nastaviť poistnú sumu na úroveň 2 až 5 ročných príjmov.
Kritické ochorenie
Nikto si neplánuje rakovinu, infarkt ani mozgovú príhodu. Kritické ochorenie sa môže stať komukoľvek, aj tomu, kto žije zdravo, aj mladému človeku. Vtedy nejde len o zdravie, ale aj o peniaze, čas a šancu na dobrú liečbu.
Poistenie kritických ochorení je finančný vankúš. Pomôže ti preklenúť obdobie liečby, keď možno nebudeš môcť pracovať, zaplatiť lepšiu starostlivosť a získať čas bez stresu z účtov. Ideálne je neklesnúť pod 20 tisíc €. Samozrejme, čím viac, tým lepšie, ale aj drahšie.
Trvalé následky úrazu
Poistenie úrazu ti nezaplatí, keď si natiahneš členok. Poistenie trvalých následkov vypláca peniaze, keď ti po úraze ostane trvalé poškodenie, napríklad zraku, končatiny alebo chrbtice. Veľa ľudí má poistenie zlomenín a myslí si, že je krytých. Zlomenina je pár stoviek eur. Trvalé následky môžu byť desiatky až stovky tisíc, a ide o to, či budeš môcť vôbec pracovať.
Výška plnenia závisí od percenta poškodenia. Ak máš progresívne plnenie, pri vyšších poškodeniach dostaneš násobne viac. Napríklad pri 50 % poškodení je to 500 % poistnej sumy.
Čo si skontrolovať v zmluve
Poisťovňa ti pri škode plní to, čo máš v zmluve. Ak máš pocit, že nevieš, čo ti poistenie kryje, pozri sa na tieto veci:
-
Kryje poistenie invaliditu z choroby, nie len z úrazu?
-
Platí plnenie pri invalidite nad 40 %, teda od hranice, ktorú určuje Sociálna poisťovňa? Vypláca sa jednorazovo, alebo formou renty?
-
Kryje poistenie práceneschopnosť, ako dlho a v akej výške na deň?
-
Aká je suma pri kritickom ochorení?
-
Máš poistené len zlomeniny, alebo aj trvalé následky úrazu? Je plnenie progresívne?
-
Ako mám vyriešené svoje dlhy, napríklad hypotéku? Mám ich vôbec nejako poistené?
Čo robiť, ak ti poisťovňa plnenie zamietne, nájdeš v článku Poisťovňa nechce plniť. Aby ti pri výpadku príjmu stačila aj rezerva, pozri Finančná rezerva: koľko potrebuješ. Širší pohľad na ochranu rodiny je v článku Životné poistenie rodiny a ochrana príjmu.
Zhrnutie
Pri práceneschopnosti prídeš o tretinu až polovicu príjmu, ako SZČO aj o 70 až 80 %. Invalidita vzniká najčastejšie z choroby, takže poistenie len pre úraz nestačí. Pri kritickom ochorení je dobré nechať si sumu aspoň 20 tisíc €. Pri trvalých následkoch úrazu rozhoduje progresívne plnenie. Zmluvu treba skontrolovať pred chorobou, nie po nej.
Nevieš, či tvoje poistenie kryje práceneschopnosť, invaliditu a kritické ochorenie?
Pošli mi zmluvu. Prejdeme ju spolu.
Informatívny obsah. Nejde o investičné odporúčanie. Investovanie je spojené s rizikom. Výška plnenia závisí od konkrétnej zmluvy a poistných podmienok. Odporúčané sumy sú orientačné a nie sú prísľubom výsledku. Článok nenahrádza právne ani poistné poradenstvo.
Prejdem ti zmluvy a poviem, čo je zbytočné
Prejdeme si tvoju situáciu, poviem ti, čo by som robil na tvojom mieste, a ty sa rozhodneš. Nič nepodpisuješ a mne neplatíš.
Objednaj sa na nezáväznú diagnózu
Alebo mi rovno zavolaj na +421 902 133 133. Ak sa chceš najprv zorientovať bez stretnutia, vypýtaj si Rýchlokurz finančnej gramotnosti, je zadarmo.
Časté otázky
Koľko príjmu stratím na PN?
Podľa údajov Sociálnej poisťovne, ak si zamestnaný, prídeš o tretinu až polovicu príjmu. Ak si SZČO, môže to byť aj 70 až 80 %, a to len ak si platíš odvody.
Stačí poistenie invalidity len pre prípad úrazu?
Nie. Podľa údajov Sociálnej poisťovne vzniká až 91 % invalidít z choroby, takže poistenie len pre úraz chráni v malej časti situácií.
Na akú sumu si nastaviť poistenie invalidity?
Väčšinou odporúčam 2 až 5 ročných príjmov.
Aká suma pri kritickom ochorení dáva zmysel?
Ideálne neklesnúť pod 20 tisíc €. Čím viac, tým lepšie, ale aj drahšie.
Stačí poistenie zlomenín?
Nie. Zlomenina je pár stoviek eur, trvalé následky úrazu môžu byť desiatky až stovky tisíc.
Súvisiace články
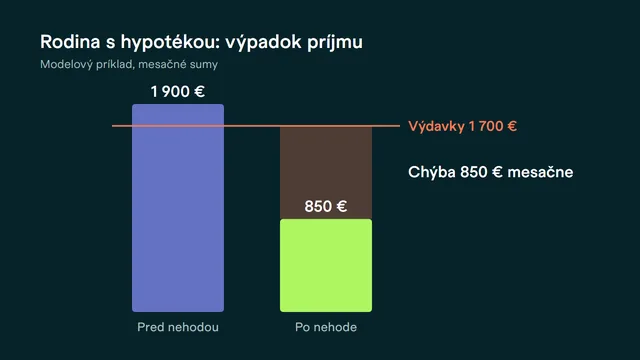 Životné poistenie rodiny: Prečo je chyba poistiť deti a zabudnúť na seba
Deti máš poistené na úrazy, ale živiteľ nie je krytý pre prípad invalidity? Na príklade rodiny s hypotékou ukazujem…
Čítať →
 Poistenie detí: Prečo nepotrebuješ platiť za každú modrinu
Zlomenú ruku dieťaťa zvládne rodinná rezerva. Ťažkú chorobu s odchodom rodiča z práce nie. Ukážem, čo má detská poistka…
Čítať →
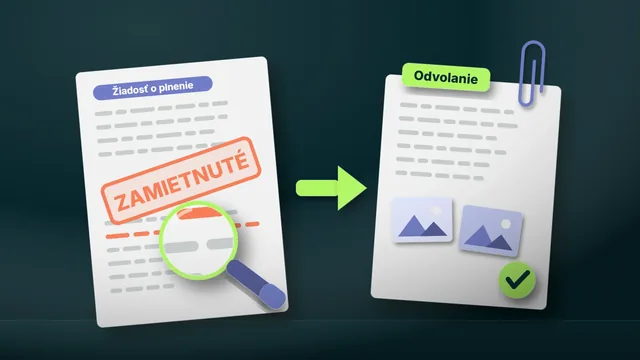 Poisťovňa nechce plniť: prečo sa to stáva a čo robiť
Poisťovňa ti zamietla plnenie? Najčastejšie dôvody zamietnutia, dva prípady z mojej praxe a postup, ako sa odvolať bez…
Čítať →
Všetky články v kategórii Ochrana príjmu a rodiny →
Poznámka k obsahu
- Sumy a prepočty v článku sú modelové príklady pri uvedených predpokladoch. Nejde o ponuku konkrétneho produktu ani o prísľub konkrétneho výsledku.
- Podmienky bánk, poisťovní a daňové pravidlá sa v čase menia. Pred rozhodnutím si ich vždy over v aktuálnej zmluve alebo sa ozvi.
Aktualizované 10. októbra 2026.