
Ochrana príjmu a rodiny
Poisťovňa nechce plniť: prečo sa to stáva a čo robiť
V skratke
- Čo sa dozvieš
- Prečo poisťovne niekedy neplnia, čo robiť po zamietnutí a ktoré tri veci v zmluve určujú, či ti poistenie pomôže.
- Komu je článok určený
- Ľuďom, ktorí majú poistenie a nie sú si istí, či im pri škode zaplatí, a tým, ktorým poisťovňa plnenie už zamietla.
Škoda nahlásená, plnenie zamietnuté
Predstav si, že platíš poistné roky. Potom príde škoda, nahlásiš ju a poisťovňa ti napíše, že neplní. Prvá reakcia je zvyčajne ísť zmluvu zrušiť a povedať si, že poisťovne aj tak nič nezaplatia.
Nemusíš. Poisťovne majú jasné pravidlá, ale ty máš práva. A často sa dá zamietnutie vyriešiť.
Prečo poisťovne neplnia
Z mojej praxe sú najčastejšie tri dôvody:
- Pri uzatváraní poistenia sa nepreštudovali poriadne poistné podmienky.
- Škoda sa nahlásila príliš neskoro.
- Pri uzatváraní poistenia sa zatajili podstatné informácie.
Ak je poistenie nastavené správne a škoda je nahlásená správne, poisťovňa má oveľa menej dôvodov na zamietnutie.
Dva prípady z mojej praxe
Prvý prípad je nehoda auta Škoda Superb v hodnote 52 000 €. Nehoda sa stala tesne po kúpe, na diaľnici v zahraničí: auto na zákrute dostalo aquaplaning. Opravovalo sa na Slovensku. Škoda bola 18 541,50 €. Poisťovňa preplatila 17 614,42 €. Majiteľ zaplatil 5 % spoluúčasť, teda 927,08 €. Rozdiel nespravila náhoda. Poistenie malo správne nastavené sumy, krytia aj spoluúčasti.
Druhý prípad sú tri plnenia naraz. Klienta bolel chrbát, napravili mu ho a skončil v nemocnici. Poisťovňa neplnila jedno ani dve plnenia, ale tri naraz: práceneschopnosť, hospitalizáciu a úraz, spolu 2 920 €. V nemocnici ležal 27 dní a 70 dní nepracoval. Má rodinu, ktorá sa spolieha aj na jeho príjem.
Predstav si, že sa to stane tebe. Ako by si riešil, že príjem sa zastaví na viac než dva mesiace?
Čo robiť po zamietnutí
Nemusíš hneď rušiť zmluvu. Postup je takýto:
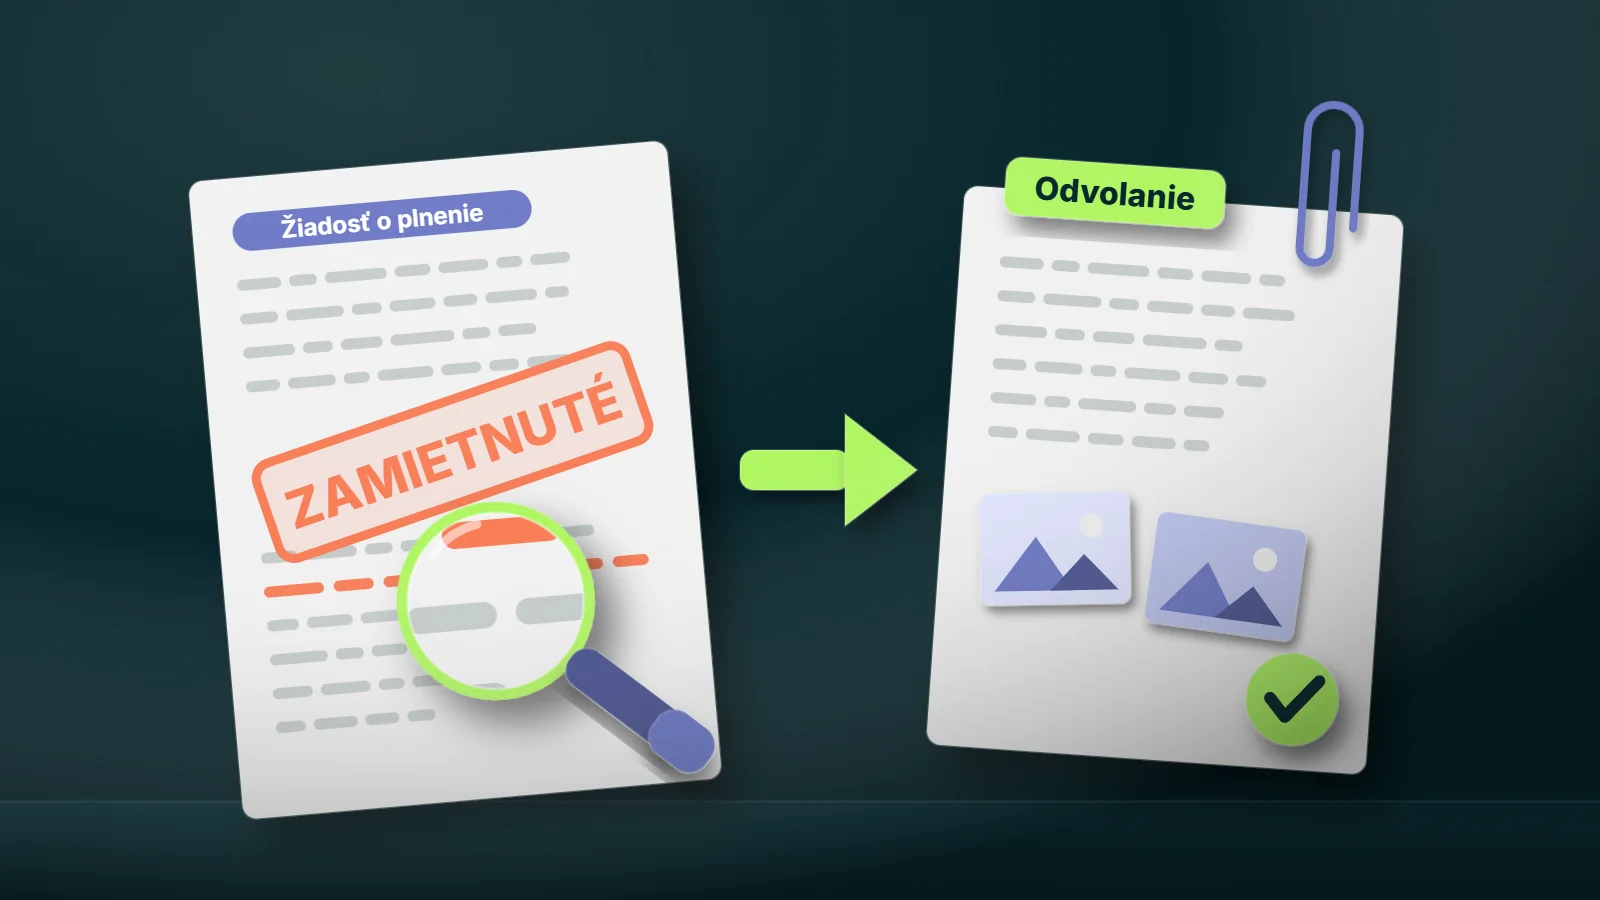
- Preštuduj zamietnutie. Hľadaj presný dôvod. Ak je poistenie nastavené správne, často ide len o banálnu chybu pri nahlasovaní.
- Získaj dokumenty. Fotky, záznamy a všetko, čo dokazuje tvoju škodu.
- Poraď sa. Kontaktuj osobu, ktorá ti sprostredkovala zmluvu, alebo niekoho, kto sa v tom vyzná.
- Odvolaj sa, ak si myslíš, že máš pravdu. Do odvolania doložíš chýbajúce dokumenty a správy, ktoré dokazujú oprávnenosť nároku.
Čo skontrolovať v zmluve
Mnoho ľudí poistenie uzavrie raz a viac to nerieši. Pritom o plnení rozhodujú tri veci: správne sumy, správne krytia a správne spoluúčasti. Pozri sa na ne hneď, nie až pri škode. Poisťovňa potom nemá z čoho zamietať, ak sú nastavené správne a poistné podmienky sedia na tvoju situáciu. Pri nehnuteľnosti sa pozri aj na článok Podpoistenie nehnuteľnosti, pri príjme na Životné poistenie rodiny a ochrana príjmu.
Čo si skontrolovať pred škodou
-
Mám vôbec poistené to, čo žiadam od poisťovne plniť?
-
Prečítal som si poistné podmienky?
-
Pri uzatváraní som uviedol všetky podstatné informácie?
-
Sú poistné sumy nastavené správne?
-
Mám správne krytia na veci, ktoré chcem mať poistené?
-
Poznám výšku spoluúčasti?
-
Viem, že škodu treba nahlásiť čo najskôr?
Zhrnutie
Poisťovňa najčastejšie neplní z troch dôvodov: poistné podmienky sa nepreštudovali, škoda sa nahlásila neskoro alebo sa zatajili podstatné informácie. Po zamietnutí nemusíš rušiť zmluvu. Preštuduj dôvod, získaj dokumenty, poraď sa a odvolaj sa. Najlepšia ochrana je mať správne sumy, krytia a spoluúčasti ešte pred škodou.
Nie si si istý, či ti poistenie zaplatí?
Pošli mi zmluvu. Prejdeme ju spolu.
Informatívny obsah. Nejde o investičné odporúčanie. Investovanie je spojené s rizikom. Plnenie závisí od konkrétnej zmluvy a poistných podmienok. Prípady z praxe sú ilustračné a nie sú prísľubom výsledku. Článok nenahrádza právne poradenstvo.
Prejdem ti zmluvy a poviem, čo je zbytočné
Prejdeme si tvoju situáciu, poviem ti, čo by som robil na tvojom mieste, a ty sa rozhodneš. Nič nepodpisuješ a mne neplatíš.
Objednaj sa na nezáväznú diagnózu
Alebo mi rovno zavolaj na +421 902 133 133. Ak sa chceš najprv zorientovať bez stretnutia, vypýtaj si Rýchlokurz finančnej gramotnosti, je zadarmo.
Časté otázky
Mám po zamietnutí hneď zrušiť zmluvu?
Nie. Zamietnutie sa dá často vyriešiť a rušením zmluvy môžeš prísť o krytie.
Aké sú najčastejšie dôvody zamietnutia?
Nepreštudované poistné podmienky, neskoro nahlásená škoda a zatajené podstatné informácie pri uzatváraní poistenia.
Čo mám doložiť, keď sa odvolávam?
Chýbajúce dokumenty a správy, ktoré dokazujú oprávnenosť nároku, napríklad fotky a záznamy dokazujúce škodu.
Môžem sa odvolať, ak mi poisťovňa plnenie zamietla?
Áno, ak si myslíš, že máš pravdu. Odvolanie má zmysel najmä vtedy, keď k nemu doložíš chýbajúce podklady.
Ako zistím, či mám poistenie nastavené správne?
Skontroluj sumy, krytia a spoluúčasti, alebo mi pošli zmluvu a prejdeme ju.
Súvisiace články
 Ako si vybrať finančného poradcu a nenaletieť
Sedem otázok, ktoré odhalia, či máš pred sebou poradcu alebo predajcu. Aj to, ako si za dve minúty overíš, či je vôbec…
Čítať →
 Čo ak ti vypadne príjem: PN, invalidita a vážna diagnóza
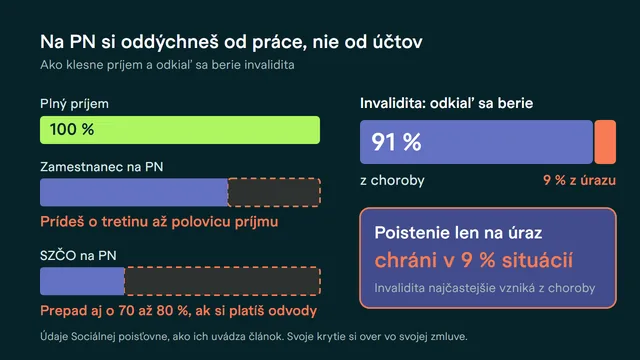
Na práceneschopnosti si oddýchneš od práce, ale nie od účtov. Ako sa mení príjem pri PN, invalidite a vážnom ochorení a…
Čítať →
 Pozor na podpoistenie: Prečo ti poistka pri požiari nepostaví nový dom
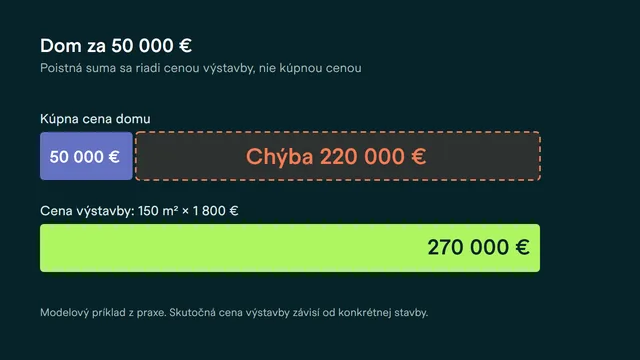
Dom kúpený za 50 000 € som poistil na 270 000 €. Vysvetľujem prečo, ako podpoistenie kráti výplatu aj pri malej škode a…
Čítať →
Všetky články v kategórii Ochrana príjmu a rodiny →
Poznámka k obsahu
- Sumy a prepočty v článku sú modelové príklady pri uvedených predpokladoch. Nejde o ponuku konkrétneho produktu ani o prísľub konkrétneho výsledku.
- Podmienky bánk, poisťovní a daňové pravidlá sa v čase menia. Pred rozhodnutím si ich vždy over v aktuálnej zmluve alebo sa ozvi.