
Financovanie bývania
Predčasné splatenie hypotéky alebo investícia: prečo sa vyplatenie často neoplatí
V skratke
- Čo sa dozvieš
- Čo porovnávať pri rozhodnutí medzi mimoriadnou splátkou a investíciou, koľko to vychádza v modelovom príklade a pri akom výnose sa výsledok otočí.
- Komu je článok určený
- Ľuďom s hypotékou, ktorí majú voľné peniaze a váhajú, či ich poslať do banky, alebo investovať.
Čo vlastne porovnávaš
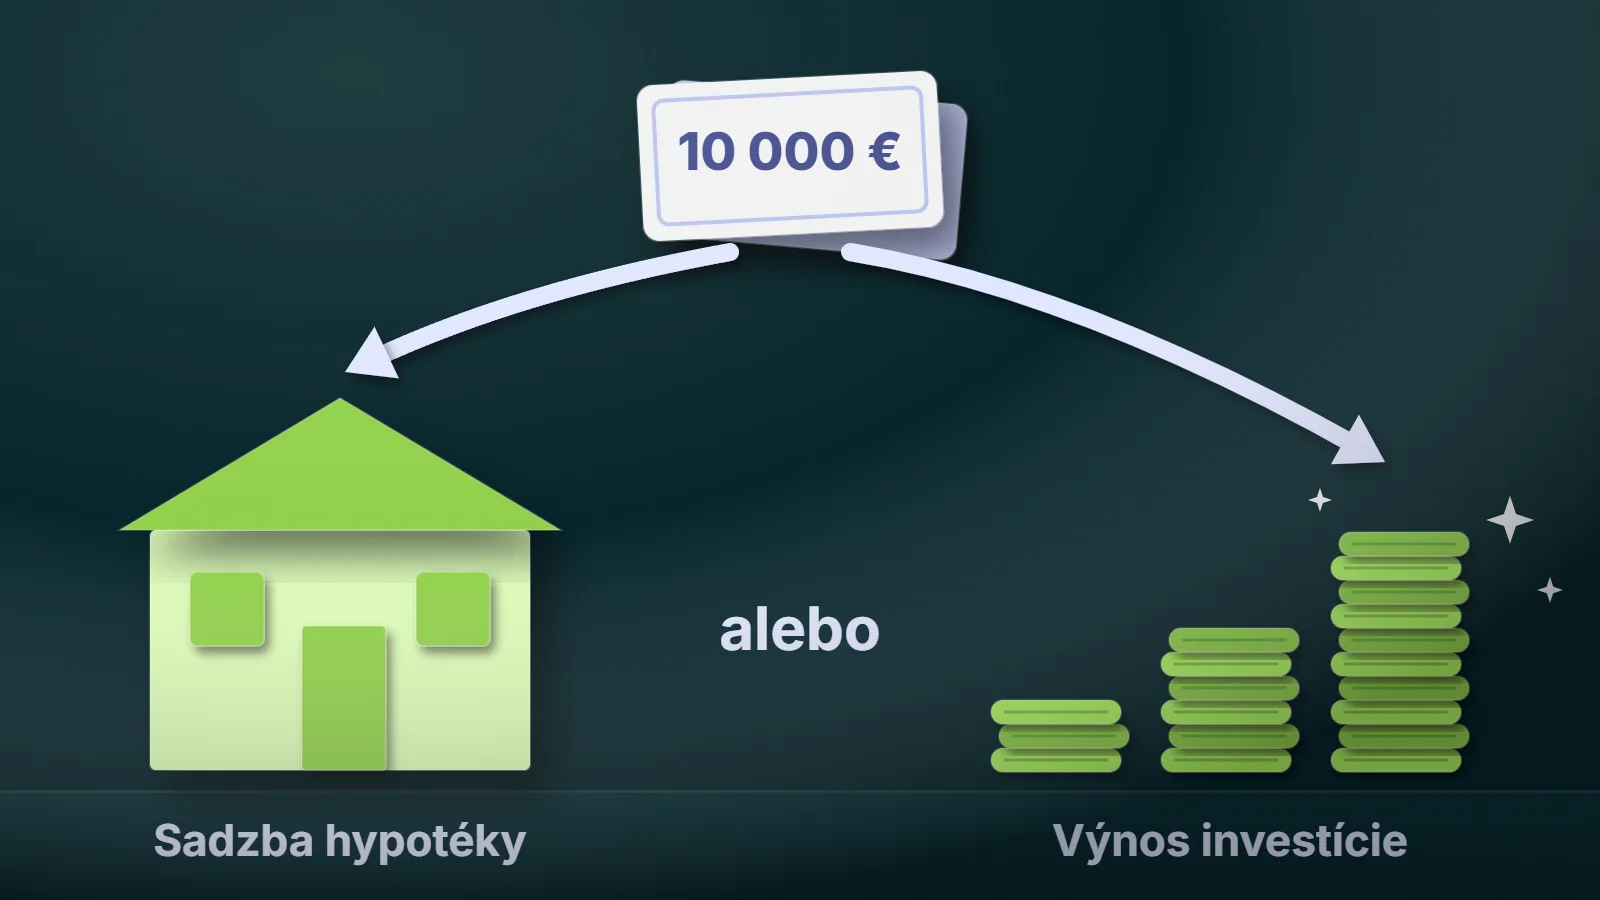
Máš voľné peniaze. Môžeš ich poslať do banky ako mimoriadnu splátku, alebo ich investovať. Z tvojho rozpočtu odchádza v oboch prípadoch rovnaká suma, líši sa len to, kam putuje.
Mimoriadna splátka ti zníži dlh, a tým aj úroky, ktoré bance zaplatíš. Investícia ti zarobí výnos, ak sa jej bude dariť. Rozhodnutie sa preto zredukuje na porovnanie dvoch čísel: sadzby tvojej hypotéky a výnosu investície.
Modelový príklad
Zostatok hypotéky 100 000 €, sadzba 4 % ročne, zostáva 25 rokov, mesačná splátka 528 €. Máš navyše 10 000 € a porovnávame dve cesty.
Pri vyplatení pošleš 10 000 € do hypotéky. Splátku necháš rovnakú, takže hypotéka skončí skôr. Od toho dňa investuješ celú uvoľnenú splátku 528 € mesačne, aby obe cesty počítali s rovnakým množstvom peňazí.
Pri investovaní dáš 10 000 € do investície a hypotéku spláca normálne až do konca.
Investícia rastie o 8,39 % ročne, bez poplatkov a daní. Tento výnos je predpoklad kalkulačky, nie sľub. Počítam po 25 rokoch.
Čisté imanie je hodnota investície mínus zostatok dlhu. Na konci je dlh v oboch prípadoch nulový, takže sa rovná hodnote investície. Nehnuteľnosť som nepočítal, v oboch cestách je rovnaká.
Vyplatením ušetríš na úrokoch 15 089 € a hypotéku splatíš o 3 roky a 11 mesiacov skôr. Investovaním máš na konci o 45 487 € viac.
Prečo investovanie v modeli vyhráva
Každé euro, ktoré pošleš do hypotéky, zarába presne sadzbu hypotéky. Pri 4 % to znamená 4 % ročne. Eurá v investícii zarábajú výnos investície a pri 8,39 % ide o viac než dvojnásobok.
Výsledok sa otočí tam, kde sa oba výnosy vyrovnajú. Pri hypotéke 4 % je to výnos investície 4,07 %. Zlomový výnos je o pár stotín vyšší než sadzba, lebo úrok z hypotéky sa pripisuje mesačne a výnos investície som počítal ročne. Nad touto hranicou vychádza lepšie investovanie, pod ňou vyplatenie.
Čím nižšia sadzba hypotéky, tým ľahšie je prekonať ju investíciou. Zlomový výnos pre rôzne sadzby:
| Sadzba hypotéky | Výnos investície, pri ktorom sa výsledok otáča |
|---|---|
| 3 % | 3,04 % |
| 4 % | 4,07 % |
| 5 % | 5,12 % |
| 6 % | 6,17 % |
| 7 % | 7,23 % |
Čo sa zmení, ak investuješ pravidelne
Rovnaká hypotéka, tentoraz bez jednorazového vkladu, ale s 300 € mesačne navyše.
Ak týchto 300 € posielaš mesačne do mimoriadnej splátky, hypotéku splatíš o 12 rokov a 1 mesiac skôr a ušetríš 30 172 € na úrokoch. Ak ich investuješ pri výnose 8,39 %, máš po 25 rokoch o 86 435 € viac.
Pri investovaní nastane aj zaujímavý bod. Po 11 rokoch a 5 mesiacoch hodnota tvojej investície pokryje celý zostatok hypotéky. Od tohto mesiaca by si mohol hypotéku vyplatiť z investície, a to aj vtedy, keď ju nechceš vyplácať.
Ako výsledok závisí od výnosu
Veľká časť tej výhody pre investovanie je daná jedným číslom, ktoré nikto nevie vopred. Preto je užitočné pozrieť sa, čo sa stane pri iných výnosoch. V grafe je rozdiel na konci po 25 rokoch pri hypotéke 4 %. Vpravo (kladné číslo) vychádza lepšie investovanie, vľavo (záporné číslo) lepšie vychádza vyplatenie.
Pri nulovom výnose vychádza rozdiel presne ako ušetrené úroky: 15 089 € pri jednorazovom vklade a 30 172 € pri mesačných 300 €. Pri výnose okolo 4 % sú obe cesty prakticky rovnaké. Smerom nahor sa rozdiel zväčšuje rýchlejšie než smerom nadol, lebo investícia zarába aj na výnosoch z predchádzajúcich rokov.
Rovnaký efekt platí aj pri vyššej sadzbe. Pri hypotéke 6 % a výnose 8,39 % vychádza investovanie lepšie o 27 834 €. Keď ale výnos klesne na 6 %, vychádza lepšie vyplatenie o 1 550 €.
Čo model nevidí
Kalkulačka počíta s konštantným výnosom každý rok. Trhy takto nefungujú. Investícia môže jeden rok vzrásť o 20 % a ďalší rok klesnúť o 25 %. Priemer za 25 rokov môže vyjsť podobne, no cesta k nemu rozhoduje o tom, ako sa budeš cítiť, keď sa pozrieš na účet po veľkom poklese, a či v tom čase peniaze nepotrebuješ.
Do modelu sa dajú dosadiť aj poplatky a dane:
- Poplatok fondu 0,5 % ročne zníži výhodu investovania z 45 487 € na 37 582 €.
- Ak sa na výnos vzťahuje daň, napríklad 19 %, a poplatok fondu je 0,5 %, výhoda klesne na 27 575 €. Daň závisí od produktu a od aktuálnych pravidiel, over si ju pred rozhodnutím.
- Poplatok za mimoriadnu splátku 1 % z 10 000 € je 100 €. V modeli to výhodu investovania zvýši len o 315 €, lebo ho platí iba cesta cez vyplatenie.
Aj po týchto úpravách model pri 4 % hypotéke a výnose 8,39 % stále vychádza lepšie pre investovanie, len už nie o toľko. Čísla z kalkulačky ber ako ilustráciu, nie ako predpoveď.
Prečo sa vyplatenie často neoplatí
Model pri sadzbách okolo 4 % vychádza v prospech investovania zo štyroch dôvodov.
Po prvé, sadzba hypotéky je nižšia než výnos, ktorý od dlhodobej investície očakávame. Nižšia sadzba znamená nižšiu cenu dlhu, a teda aj nižšiu úsporu z jeho skrátenia.
Po druhé, výhoda investovania sa buduje v čase. Peniaze, ktoré do hypotéky pošleš dnes, by v investícii zarábali 20 až 25 rokov a najväčší prírastok prichádza až v posledných rokoch.
Po tretie, splátka hypotéky je pevná suma. Ak ti v budúcnosti rastú mzda aj ceny, splátka tvorí menšiu časť tvojho príjmu. Dlh sa časom ľahšie nesie bez toho, aby si ho musel skracovať.
Po štvrté, peniaze v investícii vieš zobrať späť. Peniaze v hypotéke nie. Mimoriadnu splátku nemáš ako vybrať, ak príde výpadok príjmu alebo neočakávaný výdavok.
Kedy sa vyplatenie oplatí
Existujú situácie, keď ťa rozhodnutie vyplatiť hypotéku privedie lepšie než investícia.
Sadzba hypotéky je vysoká. Pri 6 až 7 % musí investícia nosiť aspoň 6 až 7 % ročne, len aby sa vyrovnala, a rozdiel medzi očakávaným výnosom a sadzbou je už taký malý, že riziko kolísania sa neoplatí podstupovať.
Horizont je krátky. Ak potrebuješ peniaze o dva až päť rokov, hodnota investície môže byť v tom čase nižšia než vložená suma. Úspora úrokov na tom nezávisí.
Končí ti fixácia. Pri zmene sadzby je splatenie bez poplatku a po fixácii môže byť sadzba vyššia. Vtedy sa oplatí prepočítať aj refinancovanie.
Nezvládaš kolísanie. Ak ťa pokles investície o 20 % prinúti predať v najhoršom čase, reálny výsledok bude horší než ten, ktorý ukazuje model. Pokoj z nižšieho dlhu je pre niekoho hodnota, ktorú žiadna kalkulačka nezachytí.
Máš nárok na daňový bonus na zaplatené úroky. Predčasným splatením o časť bonusu prídeš. Aktuálne podmienky bonusu si over pred rozhodnutím.
Nemáš rezervu. Najprv rezerva na pár mesiacov výdavkov, až potom čokoľvek ďalšie. To platí pre mimoriadnu splátku aj pre investíciu.
Strednou cestou: kombinácia
Časť voľných peňazí môžeš poslať do mimoriadnej splátky a časť investovať. Dostaneš menšiu úsporu na úrokoch, ale aj menšie výkyvy v hodnote majetku. Pomer môžeš časom meniť, keď sa zmení sadzba, príjem alebo životná situácia.
Ako sa rozhodnúť v piatich krokoch
- Zisti presnú sadzbu hypotéky a kedy ti končí fixácia.
- Skontroluj, že máš rezervu na aspoň tri až šesť mesiacov výdavkov.
- Zisti podmienky mimoriadnej splátky v zmluve: poplatok, ročný limit bez poplatku a okno pred výročím fixácie.
- Rozmysli, na ako dlho peniaze nepotrebuješ, a ako zvládaš pokles investície.
- Porovnaj obe cesty na svojich číslach, pri viacerých výnosoch, nielen pri jednom. Urobíš to v kalkulačke nižšie. Splátku a to, čo urobí mimoriadna splátka s dobou splácania a úrokmi, si prepočítaš v hypotekárnej kalkulačke.
Prepočítaj si to na svojej hypotéke
Čísla vyššie sú modelový príklad. Tu si zadaj svoje a pozri, čo vychádza pri tvojej sadzbe, zostávajúcej dobe a výnose, ktorý predpokladáš. Skús viac hodnôt výnosu, nielen jednu.
Zadaj svoju hypotéku a voľné peniaze. Kalkulačka porovná, čo vychádza lepšie, keď ich pošleš do banky a keď ich investuješ.
Stačí vyplniť jednu z dvoch súm, naraz alebo mesačne. Výnos investície nikto nevie vopred, preto skús aj nižšie čísla.
Vyplň zostatok, sadzbu, dobu a aspoň jednu sumu a výsledok sa ukáže tu.
Ak hypotéku vyplatím skôr
Ak voľné peniaze investujem
Zjednodušený prepočet: stále rovnaká sadzba aj výnos, bez poplatkov a daní. Výnos investície nikto nezaručí a hodnota môže kolísať aj klesnúť. Peniaze poslané do hypotéky späť nedostaneš, z investície áno. Podmienky mimoriadnej splátky nájdeš v zmluve.
Informatívny obsah. Nejde o investičné odporúčanie. Investovanie je spojené s rizikom. Výnos investície nie je zaručený. Prepočet je modelový, skutočný výsledok sa bude líšiť.
Chceš to prebrať na svojich číslach?
Zanechaj kontakt a ozvem sa ti
Pozriem sa na tvoju hypotéku, fixáciu aj rezervu a poviem ti, čo by som robil na tvojom mieste. Čísla z kalkulačky mi prídu spolu s kontaktom, takže nezačíname od nuly.
Nič nepodpisuješ a mne neplatíš. Ak sa ti nič meniť neoplatí, poviem ti aj to.
Ďakujem, ozvem sa ti.
Kontakt mi prišiel spolu s tvojimi číslami z kalkulačky. Ozvem sa ti na .
Ak nechceš čakať, môžeš si rovno rezervovať telefonát.
Dôležité upozornenie
Prepočty v článku sú modelové. Počítajú s konštantnou sadzbou hypotéky a konštantným výnosom investície počas celej doby. Výnos investície nie je zaručený, hodnota môže kolísať aj klesnúť. Daňový režim a podmienky mimoriadnych splátok závisia od konkrétneho produktu a tvojej situácie.
Chceš to prepočítať na svoju hypotéku a svoje voľné peniaze? Ozvi sa. Spravím ti porovnanie pri viacerých výnosoch a ty sa rozhodneš.
Porovnám ti ponuky viacerých bánk naraz
Prejdeme si tvoju situáciu, poviem ti, čo by som robil na tvojom mieste, a ty sa rozhodneš. Nič nepodpisuješ a mne neplatíš.
Objednaj sa na nezáväznú diagnózu
Alebo mi rovno zavolaj na +421 902 133 133. Ak sa chceš najprv zorientovať bez stretnutia, vypýtaj si Rýchlokurz finančnej gramotnosti, je zadarmo.
Časté otázky
Oplatí sa splatiť hypotéku skôr, ako musím?
Záleží na dvoch číslach: aká je sadzba tvojej hypotéky a aký výnos od investície reálne očakávaš. Ak je očakávaný výnos nad sadzbou hypotéky, model vychádza lepšie pre investovanie, ak je pod ňou, lepšie vychádza vyplatenie. Výnos investície nikto nezaručí, preto rozhodnutie nie je len o matematike.
Pri akej sadzbe hypotéky sa už oplatí vyplácať?
V modeli sa výsledok otáča pri výnose investície o niečo vyššom, než je sadzba hypotéky. Pri sadzbe 4 % je to 4,07 %, pri 6 % je to 6,17 %. Čím vyššia sadzba, tým ťažšie je investíciou dosiahnuť viac, a tým viac sa oplatí dlh skracovať.
Koľko stojí mimoriadna splátka hypotéky?
Poplatok môže byť najviac 1 % zo sumy, ktorú mimoriadne splatíš. Mnohé banky dovoľujú bez poplatku splatiť časť istiny ročne, často 20 %, a pri konci fixácie sa poplatok neúčtuje. Presné podmienky nájdeš vo svojej zmluve, pred splatením ich over u banky.
Čo ak mi investícia klesne?
Hodnota investície kolíše a môže klesnúť aj hlboko pod vloženú sumu, najmä na kratších horizontoch. Úspora na úrokoch pri vyplatení hypotéky na vývoji trhu nezávisí. Model s pevným výnosom ukazuje priemer, nie to, čo sa stane v konkrétnom roku.
Mám najprv splatiť hypotéku, alebo si vytvoriť rezervu?
Najprv rezervu. Peniaze poslané do hypotéky späť nedostaneš, investíciu alebo rezervu áno. Rezerva na pár mesiacov výdavkov má prednosť pred oboma možnosťami.
Dá sa to skombinovať?
Áno. Časť voľných peňazí môžeš poslať do mimoriadnej splátky a časť investovať. Nemusíš si vybrať všetko alebo nič. Pomer záleží na tom, ako zvládaš kolísanie investície a koľko ti dáva pokoj nižší dlh.
Platí to aj pre spotrebný úver alebo kreditnú kartu?
Nie. Pri úveroch s úrokom okolo 10 až 20 % ročne je ich úrok zvyčajne vyšší, než aký môžeš rozumne očakávať z investície. Tie splať prednostne.
Súvisiace články
 Refinancovanie hypotéky: kedy sa oplatí a koľko reálne ušetríš
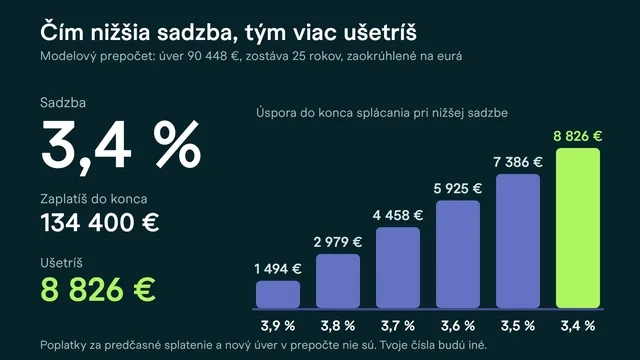
Modelový prepočet na úvere 100 000 €: koľko ušetríš pri poklese sadzby o 0,6 bodu, aké sú poplatky a kedy sa…
Čítať →
 Finančná rezerva: koľko presne potrebuješ a kde ju držať
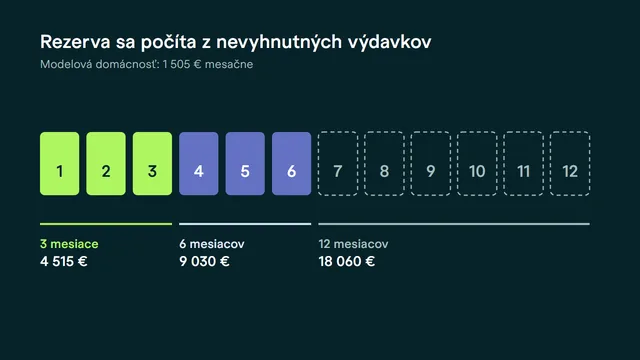
Ako si vypočítať vlastné bezpečné číslo, kedy tri mesiace nestačia a kam rezervu uložiť, aby bola dostupná a nezožrala…
Čítať →
 Zložené úročenie: Prečo ťa jediný mesiac čakania stojí vyše 500 €
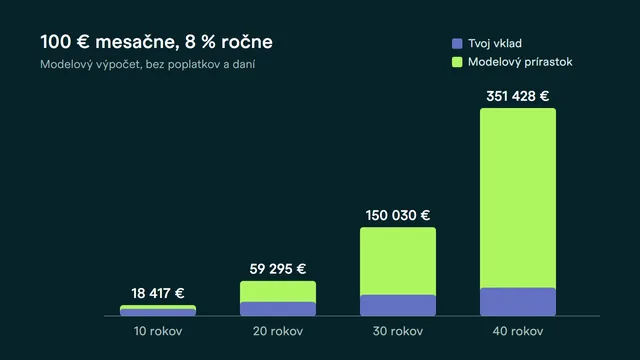
Modelový výpočet: pri 50 € mesačne a 8 % ročne stojí odklad o jeden mesiac po 30 rokoch 547 €, odklad o rok 6 328 €…
Čítať →
Všetky články v kategórii Financovanie bývania →
Poznámka k obsahu
- Sumy a prepočty v článku sú modelové príklady pri uvedených predpokladoch. Nejde o ponuku konkrétneho produktu ani o prísľub konkrétneho výsledku.
- Podmienky bánk, poisťovní a daňové pravidlá sa v čase menia. Pred rozhodnutím si ich vždy over v aktuálnej zmluve alebo sa ozvi.
Aktualizované 9. októbra 2026.