
Ochrana majetku
Pozor na podpoistenie: Prečo ti poistka pri požiari nepostaví nový dom
V skratke
- Čo sa dozvieš
- Ako sa počíta poistné plnenie, prečo trhová cena domu nie je cena jeho opätovnej výstavby a ako ťa podpoistenie pripraví o peniaze aj pri malých škodách.
- Komu je článok určený
- Majiteľom domov a bytov, ktorí si poistenie neaktualizovali viac ako 3 roky, a ľuďom, ktorí si práve nastavujú poistnú sumu.
Prečo nestačí poistiť dom na kúpnu cenu
Kúpiš starší dom na vidieku za 50 000 €. Logika hovorí, že ak dom zhorí alebo ho zničí povodeň, poisťovňa ti vyplatí 50 000 € a vy si kúpiš iný, podobný. Preto nastavíš poistnú sumu presne na túto hodnotu. Je to jeden z najdrahších omylov pri poistení majetku.
Keď dôjde k totálnej škode (napríklad požiaru), poisťovňa ti neprepláca trhovú hodnotu tvojej nehnuteľnosti, ale náklady na jej opätovnú výstavbu. Tie sú často výrazne vyššie než kúpne ceny starších nehnuteľností v odľahlejších regiónoch.
Príklad z praxe: Dom za 50 000 €, poistka na 270 000 €
Nedávno som riešil prípad klienta, ktorý kúpil dom presne za 50 000 €. Keď som mu pripravil návrh, dom som poistil na sumu 270 000 €. Znie to prehnane a mohlo by to vyzerať, že chcem vyššiu províziu z drahšej poistky. Je to ale len výpočet.
Dom mal 150 m² úžitkovej plochy. Aktuálne ceny stavebných prác pri výstavbe domu na kľúč sa pohybujú medzi 1 800 až 2 500 € za meter štvorcový. Ak dom zhorí do tla, budeme potrebovať 150 m² vynásobiť sumou 1 800 €. Dostaneme sa na sumu 270 000 €. Pri totálnej škode treba navyše odstrániť sutinu a odpad, čo stojí ďalšie peniaze. Ak by mal klient poistenie na pôvodných 50 000 €, za tieto peniaze by dnes nepostavil nový dom.
Podpoistenie kráti výplatu aj pri malej škode
Mnoho ľudí si povie: "Mne dom nezhorí celý, stačí mi menšia poistka na bežné škody." Poisťovne pri plnení uplatňujú takzvaný pomer podpoistenia. Ak je tvoja nehnuteľnosť poistená na nižšiu sumu, než aká je jej skutočná hodnota, poisťovňa ti bude krátiť poistné plnenie presne v tomto pomere, a to aj pri malých škodách.
Praktický príklad:
Nehnuteľnosť má hodnotu 200 000 €, ale je poistená len na 100 000 €, teda o polovicu menej. Víchrica rozbije okná a škoda je 1 000 €. Poisťovňa nevyplatí 1 000 € (mínus spoluúčasť), ale len 500 € (mínus spoluúčasť). Poistné platíš celé, plnenie dostaneš len v pomere poistnej sumy k hodnote.
Ako si overiť, či máš správne nastavenú poistnú sumu?
Správna poistná suma je základ celej poistky. Na hrubý odhad v roku 2026 používam tieto orientačné pravidlá:
-
Pri bytoch: Pozri si aktuálne ceny podobných bytov v tvojom okolí. Poistná suma by sa mala blížiť tejto úrovni.
-
Pri domoch: Počítaj aspoň 2 000 € za m² úžitkovej plochy. (Príklad: 120 m² dom by mal byť poistený minimálne na 240 000 €).
Nehnuteľnosť a domácnosť sú dve poistenia
Ďalšia častá chyba je poistiť iba steny (nehnuteľnosť) a zabudnúť na vnútro (domácnosť). Poistenie nehnuteľnosti kryje všetko pevne spojené so stavbou (múry, strecha, podlahy). Poistenie domácnosti kryje všetko, čo by z domu vypadlo, keby si ho otočil hore nohami (nábytok, elektronika, spotrebiče, oblečenie, cennosti). Po požiari potrebuješ obnoviť oboje.
Je tvoja zmluva staršia ako 3 roky? Stavebné ceny medzitým rástli, takže poistná suma môže byť nižšia než dnešná cena výstavby.
Pošli mi svoju zmluvu a spolu skontrolujeme, či poistná suma sedí. Nič nepodpisuješ a mne neplatíš.
Prepočítam, na akú sumu máš byť poistený alebo poistená
Prejdeme si tvoju situáciu, poviem ti, čo by som robil na tvojom mieste, a ty sa rozhodneš. Nič nepodpisuješ a mne neplatíš.
Objednaj sa na nezáväznú diagnózu
Alebo mi rovno zavolaj na +421 902 133 133. Ak sa chceš najprv zorientovať bez stretnutia, vypýtaj si Rýchlokurz finančnej gramotnosti, je zadarmo.
Časté otázky
Čo ak mi poistnú sumu určila banka pri hypotéke?
Banka zvyčajne požaduje poistenie len do výšky úveru, aby chránila seba. Zvyšok hodnoty nehnuteľnosti však chránený nie je, čo vedie k okamžitému podpoisteniu.
Ako zabrániť podpoisteniu do budúcna?
Zapni si v zmluve indexáciu. Poisťovňa potom každý rok mierne zvýši poistnú sumu aj poistné podľa rastu cien v stavebníctve.
Zahŕňa poistenie domu aj garáž alebo plot?
Záleží na konkrétnej zmluve. Vedľajšie stavby, ploty či altánky musia byť často špecificky uvedené a nacenené v zmluve, inak plnenie nedostaneš.
Vyplatí mi poisťovňa peniaze, ak si dom opravím svojpomocne?
Áno, poisťovne zvyčajne plnia na základe rozpočtov (tabuliek) a znaleckých posudkov, bez ohľadu na to, či si na opravu zavoláš firmu alebo si škodu odstrániš sami.
Patrí fotovoltika alebo tepelné čerpadlo do poistenia nehnuteľnosti?
Áno, ide o pevne spojené technologické zariadenia. Hodnota týchto technológií však musí byť započítaná do celkovej poistnej sumy nehnuteľnosti, inak hrozí podpoistenie.
Aká vysoká by mala byť spoluúčasť?
Odporúčam sa vyhnúť percentuálnej spoluúčasti. Pri 10 % spoluúčasti a škode 20 000 € zaplatíš z vlastného vrecka až 2 000 €. Lepšia je fixná spoluúčasť (napríklad 100 alebo 200 €).
Môžem si poistiť aj podnájom, ak nebývam vo vlastnom?
Áno. Nehnuteľnosť poisťuje majiteľ, ale ty si ako nájomca môžeš uzavrieť poistenie domácnosti a poistenie zodpovednosti za škodu, a mal by si.
Kryje poistenie nehnuteľnosti aj to, ak vytopím suseda?
Kryje to iba vtedy, ak máš v rámci zmluvy dojednané aj poistenie zodpovednosti z vlastníctva nehnuteľnosti. Okrem toho si poisti aj bežnú občiansku zodpovednosť.
Súvisiace články
 Poisťovňa nechce plniť: prečo sa to stáva a čo robiť
Poisťovňa ti zamietla plnenie? Najčastejšie dôvody zamietnutia, dva prípady z mojej praxe a postup, ako sa odvolať bez…
Čítať →
 PZP: čo kryje, aké sú limity a čo robiť pri škode
Čo je PZP, čo plní a aké má limity. Prečo si pri cestách do zahraničia nastaviť vyššie sumy, ako fungujú pripoistenia a…
Čítať →
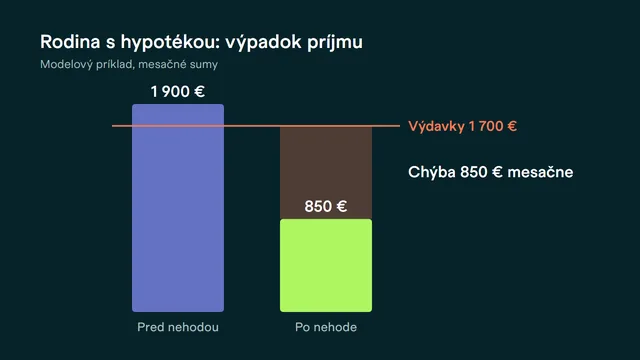 Životné poistenie rodiny: Prečo je chyba poistiť deti a zabudnúť na seba
Deti máš poistené na úrazy, ale živiteľ nie je krytý pre prípad invalidity? Na príklade rodiny s hypotékou ukazujem…
Čítať →
Všetky články v kategórii Ochrana majetku →
Poznámka k obsahu
- Sumy a prepočty v článku sú modelové príklady pri uvedených predpokladoch. Nejde o ponuku konkrétneho produktu ani o prísľub konkrétneho výsledku.
- Podmienky bánk, poisťovní a daňové pravidlá sa v čase menia. Pred rozhodnutím si ich vždy over v aktuálnej zmluve alebo sa ozvi.
Aktualizované 8. októbra 2026.