
Základy financií
Má zmysel riešiť zmluvy cez sprostredkovateľa?
V skratke
- Čo sa dozvieš
- Ako sa líši postavenie jedného klienta a sprostredkovateľa voči banke a poisťovni, v ktorých situáciách to pomáha a či je mýtus o vyššej cene pravdivý.
- Komu je článok určený
- Ľuďom, ktorí zvažujú poistenie, hypotéku alebo úver a nie sú si istí, či ich riešiť sami alebo cez sprostredkovateľa.
Čo si pre banku a poisťovňu ty
Predstav si, že prídeš do banky alebo poisťovne. Si jeden z päť miliónov ľudí na Slovensku. Poistenie, hypotéku alebo spotrebný úver riešiš možno dva alebo trikrát za život. Po podpise sa ďalšia komunikácia s tebou väčšinou končí.
Povedzme, že ročne zaplatíš 1 000 € na poistnom alebo 10 000 € na splátkach. Ak sa niečo pokazí a potrebuješ s inštitúciou vyjednávať, tlačíš silou jednej zmluvy.
Čo je pre ne sprostredkovateľ
Keď príde do poisťovne alebo banky sprostredkovateľ, nezastupuje jednu zmluvu. Za ním stojí celé portfólio zmlúv. Pri skupine, v ktorej pracujem, je to za 14 rokov (k 31. 12. 2025) 62 859 zmlúv životného poistenia s ročnou platbou klientov 37,4 mil. € a 151 492 zmlúv neživotného poistenia s ročnou platbou 31,1 mil. €. Pri hypotékach ide o 36 322 zmlúv.
Porovnaj to s jedným klientom. Tvojich 1 000 € ročne na poistnom je zhruba 0,0015 % z 68,5 mil. € (37,4 + 31,1), ktoré klienti skupiny platia ročne na poistnom. Tieto zmluvy sú rozdelené medzi viacero poisťovní a bánk, takže pre jednu poisťovňu je objem menší. Rádovo iná váha než jedna zmluva to ale stále je. Pre poisťovňu je sprostredkovateľ obchodný partner, s ktorým chce spolupracovať dlhodobo.
Rozdiel je v sile, ktorou sa dá tlačiť. Jeden klient je pre inštitúciu jedna zmluva, sprostredkovateľ je pre ňu veľký objem obchodu.
Kedy sa rozdiel prejaví
Ako takéto rokovanie vyzerá pri zamietnutí, popisujem v článku Poisťovňa nechce plniť.
Mýtus, že je to drahšie
Sprostredkovateľa neplatíš ty. Jeho odmenu hradí inštitúcia z ceny produktu, ktorú by si zaplatil aj priamo. Poistné za rovnaký produkt a rovnaké parametre je zvyčajne rovnaké, či ho uzavrieš sám alebo cez sprostredkovateľa. Priamym uzavretím províziu nezískaš späť, zostane poisťovni.
Ak sprostredkovateľ spolupracuje s viacerými inštitúciami, vie porovnať ponuky, čo sám robiť nebudeš. To môže vyjsť lacnejšie, nie drahšie.
Na čo si dať pozor
Som sprostredkovateľ, takže mám v tejto téme záujem. Preto ti dávam otázky, ktoré by si mal položiť každému:
- S koľkými poisťovňami a bankami spolupracuje a z ktorých ti vie ponuku ukázať?
- Ako je za tvoju zmluvu odmeňovaný?
- Prečo ti odporúča práve tento produkt a nie iný?
Provízia sa líši podľa produktu, preto má zmysel pýtať sa na dôvod odporúčania. Pri jednoduchom produkte bez špeciálnych požiadaviek je podľa mňa rozdiel medzi vybavením samému a cez sprostredkovateľa menší. Najviac sa ukáže pri škode, sporných situáciách a netypických zmluvách. Ďalšie otázky, ktoré sa oplatí položiť, nájdeš v článku Ako si vybrať finančného poradcu.
Zhrnutie
Pre banku a poisťovňu si jedna zmluva z miliónov. Sprostredkovateľ prináša veľký objem zmlúv, a preto má pri vyjednávaní väčšiu váhu. Cena produktu je zvyčajne rovnaká, odmenu platí inštitúcia. Najväčší rozdiel sa ukáže pri škode, zamietnutom plnení a špeciálnych podmienkach. Nezabudni sa opýtať, s kým spolupracuje a ako je odmeňovaný.
Chceš vedieť, čo z tvojich zmlúv by sa dalo vyriešiť výhodnejšie?
Pošli mi ich. Prejdeme ich spolu.
Informatívny obsah. Nejde o investičné odporúčanie. Investovanie je spojené s rizikom. Text vychádza z mojej praxe sprostredkovateľa. Údaje o skupine, v ktorej pracujem, sú z jej výsledkov k 31. 12. 2025. Cena, podmienky a možnosť výnimky závisia od konkrétnej poisťovne, banky a zmluvy. Článok nenahrádza právne poradenstvo.
Pošli mi svoju situáciu a prejdeme ju spolu
Prejdeme si tvoju situáciu, poviem ti, čo by som robil na tvojom mieste, a ty sa rozhodneš. Nič nepodpisuješ a mne neplatíš.
Objednaj sa na nezáväznú diagnózu
Alebo mi rovno zavolaj na +421 902 133 133. Ak sa chceš najprv zorientovať bez stretnutia, vypýtaj si Rýchlokurz finančnej gramotnosti, je zadarmo.
Časté otázky
Platím sprostredkovateľovi priplatok?
Nie. Odmenu mu hradí inštitúcia z ceny produktu.
Je poistné cez sprostredkovateľa drahšie?
Za rovnaký produkt s rovnakými parametrami je zvyčajne rovnaké ako pri priamom uzavretí.
Kedy mi sprostredkovateľ pomôže najviac?
Pri škode, zamietnutom plnení a netypických zmluvách, napríklad pri poistení nehnuteľnosti so špeciálnymi podmienkami.
Môže sprostredkovateľ vybaviť výnimku?
Niekedy áno. Pri dobrých obchodných vzťahoch majú niektoré poisťovne priestor na individuálne výnimky, ale nie je to nárok.
Na čo sa ho mám opýtať?
S koľkými inštitúciami spolupracuje, ako je odmeňovaný a prečo ti odporúča práve daný produkt.
Súvisiace články
 Ako si vybrať finančného poradcu a nenaletieť
Sedem otázok, ktoré odhalia, či máš pred sebou poradcu alebo predajcu. Aj to, ako si za dve minúty overíš, či je vôbec…
Čítať →
 Poisťovňa nechce plniť: prečo sa to stáva a čo robiť
Poisťovňa ti zamietla plnenie? Najčastejšie dôvody zamietnutia, dva prípady z mojej praxe a postup, ako sa odvolať bez…
Čítať →
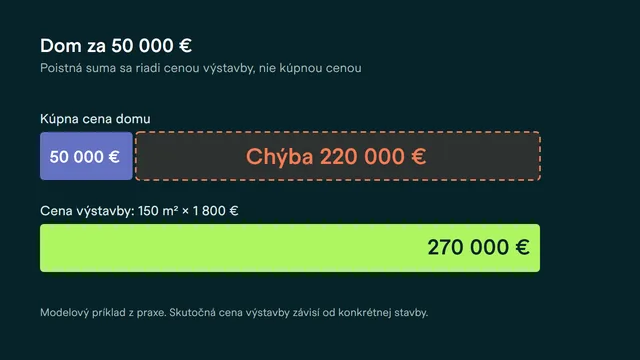 Pozor na podpoistenie: Prečo ti poistka pri požiari nepostaví nový dom
Dom kúpený za 50 000 € som poistil na 270 000 €. Vysvetľujem prečo, ako podpoistenie kráti výplatu aj pri malej škode a…
Čítať →
Všetky články v kategórii Základy financií →
Poznámka k obsahu
- Sumy a prepočty v článku sú modelové príklady pri uvedených predpokladoch. Nejde o ponuku konkrétneho produktu ani o prísľub konkrétneho výsledku.
- Podmienky bánk, poisťovní a daňové pravidlá sa v čase menia. Pred rozhodnutím si ich vždy over v aktuálnej zmluve alebo sa ozvi.