
Investície
Klam prežívajúcich: čo spája zostrelené lietadlá z druhej svetovej vojny a finfluencerov
V skratke
- Čo sa dozvieš
- Čo zistil matematik Abraham Wald pri analýze lietadiel z druhej svetovej vojny, prečo to isté skresľuje čísla o fondoch a príbehy finfluencerov a koľko ľudí s dokonalým záznamom vznikne len zo šťastia.
- Komu je článok určený
- Každému, kto sleduje investičné videá a premýšľa, či to nezvládne sám, a každému, kto sa chce naučiť čítať úspešné príbehy.
Predstav si, že ti v telefóne vyskočí video. Mladý človek ukazuje graf svojho účtu a hovorí, že systém sa dá prekuknúť, stačí vlastná hlava a trochu odvahy. Pozerá sa na to veľa ľudí a väčšina si povie, že to predsa vie aj ona.
Videu chýba jedna vec. Ľudia, ktorí robili presne to isté a prerobili, žiadne video nenatočili.
Mám troch klientov, ktorí sa do investovania pustili po vlastnej osi a spolu prišli o viac ako 100 000 €. Takéto príbehy v tvojom feede nenájdeš.
Lietadlá, ktoré sa nevrátili
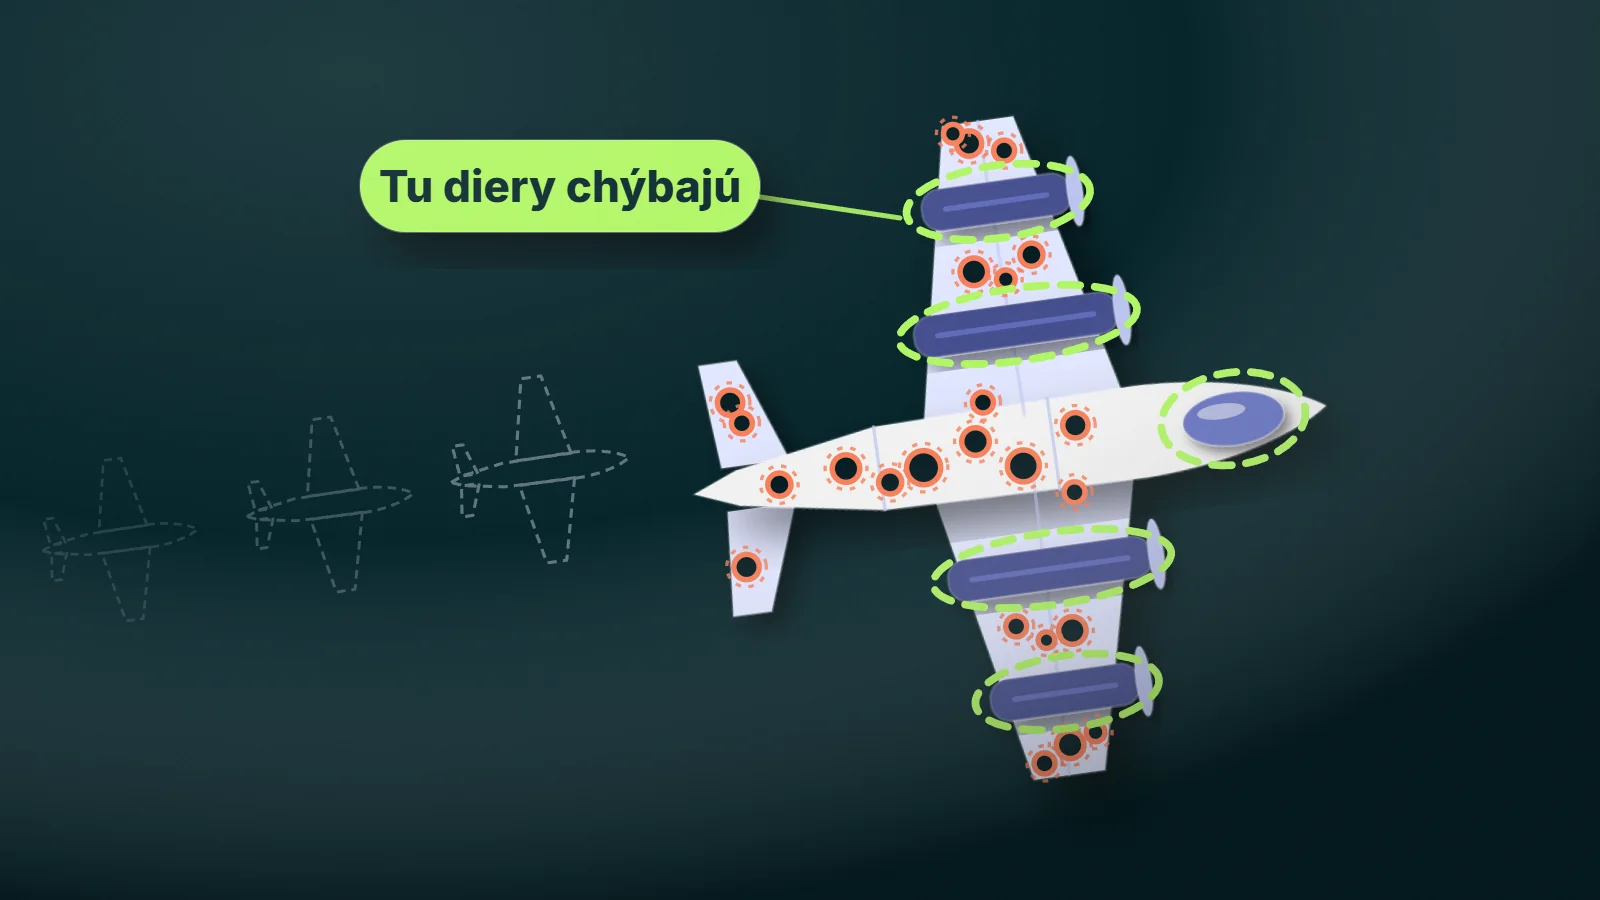
Počas druhej svetovej vojny riešili Američania, kam dať na bombardéry pancier. Je ťažký, takže sa nedal dať všade. Najčastejšie opakovaná verzia príbehu hovorí, že analytici spočítali diery na lietadlách, ktoré sa vrátili z misií, a chceli zosilniť miesta s najviac dierami.
Matematik Abraham Wald, ktorý pracoval v skupine Statistical Research Group na Kolumbijskej univerzite, mal upozorniť na chybu. Vidíš len lietadlá, ktoré sa vrátili. Diery na nich sú zásahy, po ktorých lietadlo ešte doletelo. Lietadlá zasiahnuté na miestach, ktoré sú na vrátených strojoch čisté, sa nevrátili vôbec. Pancier patrí tam, kde chýbajú diery.
Pre poriadok: takto jednoducho to pravdepodobne neprebehlo. Americká matematická spoločnosť (AMS) túto verziu volá legendou. Zdokumentované je, že Wald v roku 1943 napísal sériu osem správ o tom, ako z poškodenia lietadiel, ktoré sa vrátili, odhadnúť zraniteľnosť lietadla ako celku. Odborným zdrojom je článok Mangela a Samaniega z roku 1984. Myšlienka je rovnaká a platí: keď vidíš len tých, čo prežili, o ostatných nevieš nič.
Podľa mňa je zaujímavé, že aj samotný príbeh o Waldovi prežil v zjednodušenej verzii, a to v tej, ktorá sa dobre rozpráva.
Šťastie vyzerá ako zručnosť
Predstav si 10 000 ľudí, ktorí začnú investovať. Zjednodušíme to: každý z nich má každý rok 50 % šancu, že porazí trh, a nikto nemá žiadnu zručnosť. Je to hod mincou.
| Rok | Koľko ľudí porazilo trh každý rok doteraz |
|---|---|
| 1 | 5 000 |
| 2 | 2 500 |
| 3 | 1 250 |
| 5 | asi 312 |
| 7 | asi 78 |
| 10 | asi 10 (presne 9,77) |
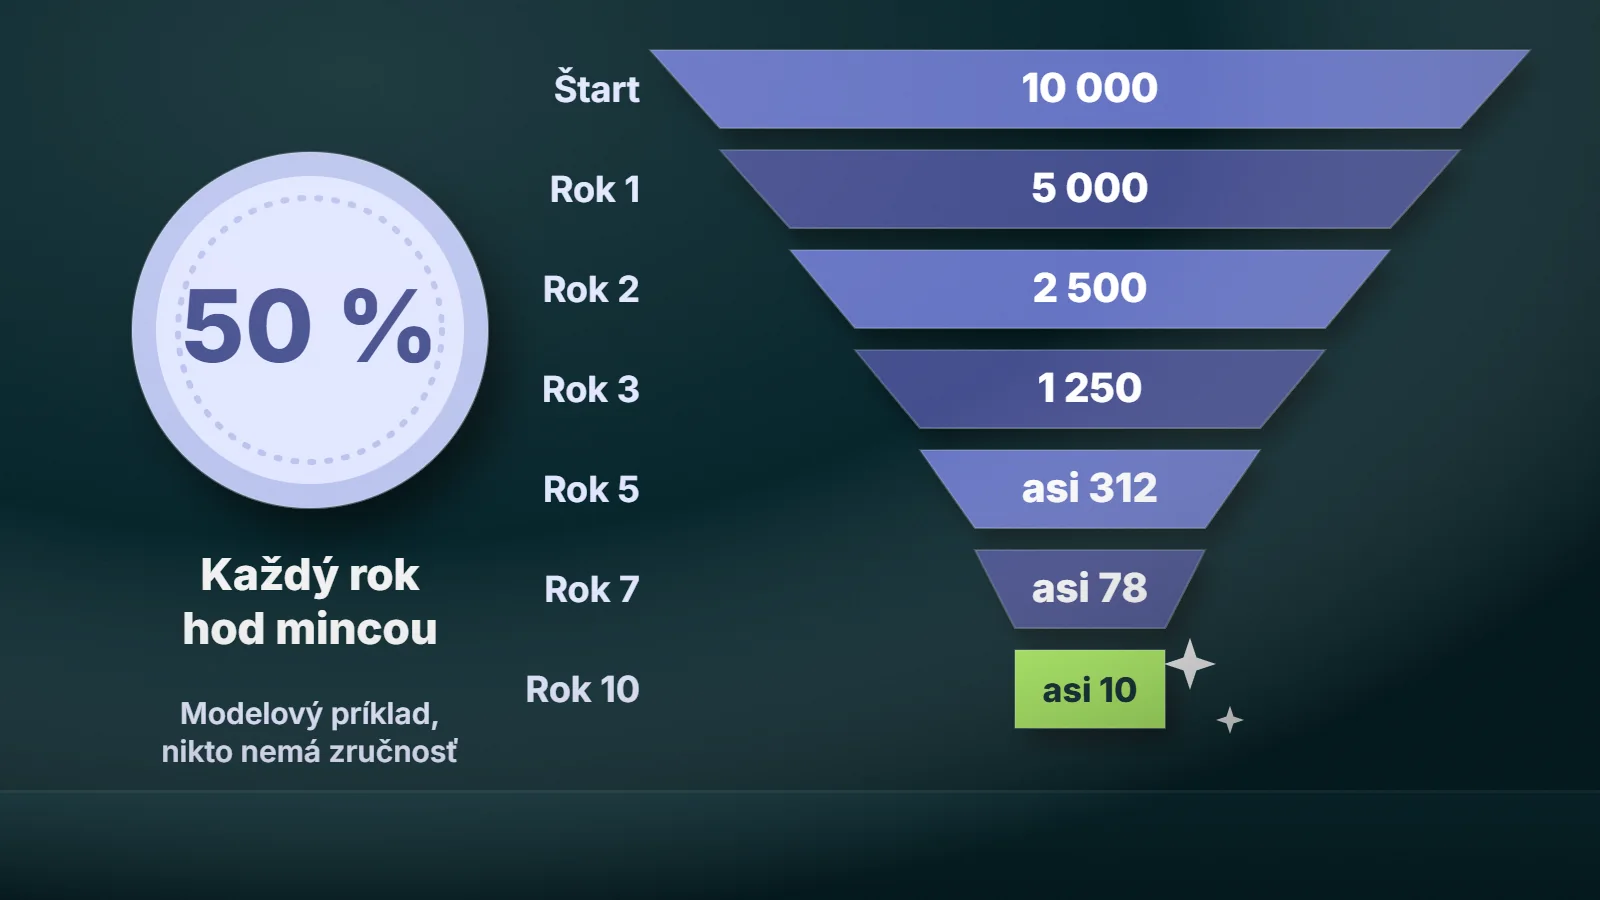
Počet vychádza z delenia: 10 000 delené 1 024 (2 na desiatu) je 9,77. Po desiatich rokoch ti zostane zhruba desať ľudí s dokonalým záznamom. Budú mať knihu, podcast a kurz. Zvyšných 9 990 nikto nepozná.
Reálny trh nie je hod mincou a zručnosť existuje. Tabuľka ukazuje len to, že samotný výsledok nestačí na to, aby si zručnosť odlíšil od šťastia.
To isté sa deje vo fondoch
Pozri si tabuľku výnosov fondov za posledných desať rokov. Vidíš fondy, ktoré existujú dnes. Fondy so slabým výsledkom sa často zrušia alebo zlúčia s iným a z tabuľky zmiznú.
Jednoduchý príklad, nie reálne dáta. Desať fondov s priemerným ročným výnosom 1, 2, 3 až 10 %. Priemer všetkých desiatich je 5,5 %. Štyri najslabšie zaniknú. Z ostatných šiestich vyjde priemer 7,5 %. Výsledok sa zlepšil o 2 percentuálne body a žiadny fond nezarobil o euro viac.
Štúdie sa pokúsili zmerať, o koľko tento efekt skresľuje čísla. Elton, Gruber a Blake odhadli v roku 1996 skreslenie pri amerických podielových fondoch na približne 0,9 % ročne. Carhart v roku 1997 vyšiel pri vzorkách dlhších ako 15 rokov na okolo 1 % ročne. Číslo závisí od vzorky a obdobia, ber ho ako rád veľkosti, nie ako presnú hodnotu. Americká štúdia SPIVA zistila, že za 15 rokov do júna 2019 bolo z domácich akciových fondov vyradených okolo 57 %.
Rozdiel jedného percenta ročne vyzerá malý. Modelový výpočet pri stálom ročnom výnose: 10 000 € vzrastie za 30 rokov pri 7 % ročne na 76 123 € a pri 6 % ročne na 57 435 €. Rozdiel je 18 688 €. Kto sa spolieha na tabuľku, ktorá zabudla na zaniknuté fondy, čaká výsledok, ktorý trh nedá. Nie je to predpoveď, len ukážka, ako sa malý rozdiel kumuluje.
Ľudia, ktorí obchodujú sami
Brazílski vedci Chague, De-Losso a Giovannetti dostali od tamojšieho regulátora dáta o ľuďoch, ktorí v rokoch 2013 až 2015 začali denne obchodovať s futures na akciový index. Sledovali tých, ktorí vydržali aspoň 300 dní. Z nich 97 % skončilo so stratou. Menej ako jedno percento zarobilo viac ako bankový pokladník, ktorého denný zárobok štúdia odhadla na 54 USD. Autori nenašli dôkaz, že by sa obchodovaním niečo naučili.
Dôležité obmedzenie: štúdia sleduje tých, ktorí vydržali 300 dní. Tí, čo skončili skôr, v nej nie sú. Je to jeden trh v jednej krajine, takže nehovorí, že to platí vždy a všade.
Európsky regulátor ESMA uviedol v roku 2018, keď obmedzoval CFD (kontrakty na rozdiel cien, ktorými sa obchoduje s pákou), že podľa analýz národných regulátorov na nich 74 až 89 % účtov bežných klientov prerába. Priemerná strata na klienta bola od 1 600 do 29 000 €. Poskytovatelia musia od vtedy v rizikovom upozornení ukazovať percento klientov, ktorí stratili. Aktuálne číslo si môžeš pozrieť priamo u nich.
Finfluenceri
Finfluencer je človek, ktorý na sociálnych sieťach radí s investovaním. Štúdia Kakhbod, Kazempour, Livdan a Schürhoff z roku 2025 (Swiss Finance Institute) preskúmala 72 miliónov príspevkov od viac ako 29 000 takýchto tvorcov na platforme StockTwits. Zistili:
- zručných (podľa hodnotenia autorov) bolo 28 %
- väčšinu tvorili takí, ktorých rady v priemere vyšli o 2,3 percentuálneho bodu mesačne horšie ako trh
- zruční mali menej sledovateľov než ostatní
- popularitu najviac ovplyvňovala častá a zábavná komunikácia, aj keď bola prehnane optimistická
Štúdia sa týka akcií v USA a jednej platformy. O Instagrame, TikToku ani o slovenských tvorcoch nič nehovorí a nemôžem tvrdiť, že u nás sú čísla rovnaké. Medzi finfluencermi sú aj poctiví a zruční, len ich je podľa štúdie menej.
Prečo ti to pripadá ľahké
Toto je môj názor, nie fakt. Pri finfluenceroch sa podľa mňa spájajú tri veci:
- Kto prerobí, prestane tvoriť. Zostávajú tí, ktorým to zatiaľ vyšlo.
- Algoritmus nezaujíma, či sa výsledok opakuje. Ukazuje to, čo ľudia pozerajú. Štúdia vyššie to na svojej vzorke naznačuje.
- Jeden dobrý výsledok vyzerá ako recept. Tabuľka s mincou ukazuje, že aj čisté šťastie vyrobí niekoľko ľudí s dokonalým záznamom.
Z toho vzniká pocit, že systém sa dá prekuknúť: vidíš desať príbehov úspechu a žiadny príbeh neúspechu.
Aj na tomto webe si môžeš prečítať príbeh Ronalda Reada, ktorý vybudoval portfólio takmer 8 miliónov dolárov. Je to príbeh človeka, ktorému to vyšlo, a vzťahuje sa naň všetko, čo som napísal vyššie. To isté platí o Home Depote, ktorý za 45 rokov predbehol Apple. V tom článku spomínam aj štúdiu 26 000 amerických akcií, z ktorej vyplýva, že väčšina akcií za svoj život nepredbehla ani štátne pokladničné poukážky.
Päť otázok, ktoré si polož pri každom úspešnom príbehu
- Koľko ľudí robilo to isté a čo sa s nimi stalo?
- Za aké obdobie je výsledok a ako by vyzeral v inom období?
- Je výsledok po poplatkoch, daniach a po zohľadnení rizika?
- Dá sa ho overiť inak než screenshotom?
- Z čoho dotyčný zarába: z investovania, alebo z predaja kurzu, členstva či provízie od brokera?
Poslednú otázku môžeš položiť aj mne. Zarábam z poplatkov, za ktoré klientom poskytujem podporu. Na stretnutiach im to vysvetľujem. Vďaka tomu vieš moje rady posúdiť aj s ohľadom na to, z čoho žijem. Rovnakú otázku odporúčam položiť každému poradcovi, ako popisujem v článku Ako si vybrať finančného poradcu.
Ak chceš prejsť, čo dnes držíš a prečo, môžeme sa na to pozrieť spolu pri krátkom stretnutí. Viac nájdeš na stránke Investície.
Zdroje
- Mangel, M., Samaniego, F. J. (1984). Abraham Wald's Work on Aircraft Survivability. Journal of the American Statistical Association 79(386), 259 až 267.
- Casselman, B. (2016). The Legend of Abraham Wald. American Mathematical Society, Feature Column (ams.org)
- Elton, E., Gruber, M., Blake, C. (1996). Survivorship Bias and Mutual Fund Performance. Review of Financial Studies 9(4), 1097 až 1120 (ideas.repec.org)
- Carhart, M. (1997). Mutual Fund Survivorship.
- S&P Dow Jones Indices, SPIVA U.S. Scorecard, stav k júnu 2019.
- Chague, F., De-Losso, R., Giovannetti, B. Day Trading for a Living? (SSRN)
- ESMA (2018). ESMA agrees to prohibit binary options and restrict CFDs to protect retail investors (esma.europa.eu)
- Kakhbod, A., Kazempour, S. M., Livdan, D., Schürhoff, N. (2025). Finfluencers. Swiss Finance Institute Research Paper 23-30 (sfi.ch)
- Všetky tabuľky a modelové prepočty (hod mincou, desať fondov, 10 000 € na 30 rokov) sú moje vlastné výpočty z uvedených predpokladov.
Ukážem ti, ako by vyzeral tvoj investičný plán
Prejdeme si tvoju situáciu, poviem ti, čo by som robil na tvojom mieste, a ty sa rozhodneš. Nič nepodpisuješ a mne neplatíš.
Objednaj sa na nezáväznú diagnózu
Alebo mi rovno zavolaj na +421 902 133 133. Ak sa chceš najprv zorientovať bez stretnutia, vypýtaj si Rýchlokurz finančnej gramotnosti, je zadarmo.
Časté otázky
Čo je klam prežívajúcich?
Chyba v úsudku, keď posudzuješ len tých, ktorí prežili alebo uspeli, a tých, ktorí vypadli, nevidíš. Výsledok potom vyzerá lepšie a ľahšie dosiahnuteľný, než v skutočnosti je. Anglicky sa to volá survivorship bias.
Povedal Wald naozaj, že treba pancierovať miesta bez dier?
Takto sa príbeh najčastejšie opakuje, ale v tejto podobe je skôr legenda. Zdokumentované je, že Wald v roku 1943 napísal pre skupinu Statistical Research Group na Kolumbijskej univerzite sériu správ, v ktorých z poškodenia lietadiel, ktoré sa vrátili, odhadoval zraniteľnosť lietadla. Hlavným odborným zdrojom je článok Mangela a Samaniega z roku 1984.
Znamená to, že fondy sú zlé alebo že finfluenceri klamú?
Nie. Klam prežívajúcich vzniká aj bez zlého úmyslu, lebo výber, ktorý vidíš, je skreslený. Fondy sa rušia aj z bežných dôvodov a finfluenceri môžu úprimne vychádzať zo svojej skúsenosti. Skúsenosť jedného človeka ti však nehovorí, ako dopadli ostatní, čo robili to isté.
Platí štúdia o finfluenceroch aj pre Slovensko?
Štúdia skúmala americké akcie na platforme StockTwits, nie Instagram ani TikTok a nie slovenský trh. Nemôžem tvrdiť, že rovnaké čísla platia u nás. Mechanizmus, ktorý popisuje, teda že popularitu určuje pútavosť a nie výsledok, je však dôvodom na opatrnosť.
Dá sa investovať na vlastnú päsť?
Dá sa a nikto ti to nezakazuje. Článok hovorí len o tom, ako si čítať cudzie úspechy. Predtým, než sa rozhodneš, si ujasni cieľ, horizont, rezervu mimo investícií a koľko straty zvládneš.
Z čoho ty zarábaš?
Zarábam z poplatkov, za ktoré klientom poskytujem podporu. Na stretnutiach im to vysvetľujem. Pri tvojej voľbe poradcu ti môže pomôcť aj článok so siedmimi otázkami, ktoré mu máš položiť.
Súvisiace články
 Prečo vŕtačky porazili iPhone: pasca spätného zrkadla a mýtus o hľadaní „ďalšieho Applu“
1 000 dolárov v Home Depot urobilo viac ako v Apple. Prečo to neznamená, že máš hľadať ďalšieho víťaza, a čo o tom…
Čítať →
 Tajný milionár Ronald Read: Ako obyčajný pumpár vybudoval 8-miliónový majetok
Ronald Read pracoval ako mechanik a po smrti zanechal portfólio takmer 8 miliónov dolárov. Tri pravidlá, ktorými sa…
Čítať →
 Ako si vybrať finančného poradcu a nenaletieť
Sedem otázok, ktoré odhalia, či máš pred sebou poradcu alebo predajcu. Aj to, ako si za dve minúty overíš, či je vôbec…
Čítať →
Všetky články v kategórii Investície →
Poznámka k obsahu
- Sumy a prepočty v článku sú modelové príklady pri uvedených predpokladoch. Nejde o ponuku konkrétneho produktu ani o prísľub konkrétneho výsledku.
- Podmienky bánk, poisťovní a daňové pravidlá sa v čase menia. Pred rozhodnutím si ich vždy over v aktuálnej zmluve alebo sa ozvi.
Aktualizované 12. októbra 2026.