
Financovanie bývania
Hypotéka a príjem zo s.r.o.: z čoho banka počíta a čo ju zastaví
V skratke
- Čo sa dozvieš
- Čo banka skúma na tvojej s.r.o. skôr, než ti spočíta príjem, ako ho počíta a prečo sa banky medzi sebou veľmi líšia.
- Komu je článok určený
- Majiteľom a spoločníkom s.r.o. a ľuďom zamestnaným vo vlastnej firme, ktorí plánujú hypotéku.
Firma ide dobre, ale banka ju číta inak
Predstav si, že máš s.r.o., klienti platia a firma rastie. Ideš žiadať o hypotéku a banka ti vyráta málo, alebo príjem zo s.r.o. neuzná vôbec. Zamestnanec ukáže výplatnú pásku a je to jasné. Majiteľ firmy musí banke ukázať, že firma je zdravá a že z nej má príjem.
Príjem zo s.r.o. sa dá do hypotéky zarátať. Treba ale vedieť, na čo sa banka pozerá a ktorá z nich počíta spôsobom, ktorý sa hodí na tvoju firmu.
Najprv sa banka pozerá na firmu
Skôr než banka počíta tvoj príjem, kontroluje stav firmy. Väčšina bánk neakceptuje stratu, niektoré tolerujú len malú. Vylučuje sa aj záporné vlastné imanie. Spoločné pre všetky banky je, že nesmieš mať nedoplatky na zdravotnom ani sociálnom poistení a daň musí byť zaplatená.
Ak firma tieto podmienky nespĺňa, banka príjem zo s.r.o. neuzná a sumu už nepočíta.
Dva spôsoby, ako banka počíta tvoj príjem
Banky počítajú príjem majiteľa s.r.o. dvoma spôsobmi.
Prvý je z tržieb. Banka uzná len časť obratu, pričom percento sa líši podľa banky a často aj podľa výšky tržieb. Pri vyšších tržbách banky zvyčajne uznávajú nižšie percento.
Druhý je zo zisku. Banka zoberie zisk firmy a prepočíta ho na mesiac. Niektoré banky chcú, aby bol zisk vyplatený majiteľovi. Iné ho uznajú, aj keď vyplatený nebol.
Banky sa v tom výrazne líšia. Niektoré akceptujú iba jeden z týchto spôsobov, iné oba a niektoré príjem zo s.r.o. neakceptujú vôbec. Preto rovnaká firma dostane v jednej banke vysokú sumu a v druhej nízku. Pri s.r.o. je výber banky najdôležitejšie rozhodnutie.
Podiel v s.r.o.
Banky sledujú, koľko z firmy vlastníš. Niektoré vyžadujú minimálny podiel, iné krátia príjem podľa tvojho podielu. Niekde sa uznáva len jednoosobová s.r.o. alebo firma vo vlastníctve manželov.
Ak má firma viac spoločníkov, rozdelí sa medzi nich aj maximálny príjem, ktorý banka z firmy uzná.
Ako dlho musí firma existovať
Banky chcú vidieť, že firma nevznikla tesne pred žiadosťou. Požadované je minimálne jedno zdaňovacie obdobie. Banka posudzuje aj daňové priznanie a účtovnú závierku za predchádzajúce obdobie.
Limity na mesačný príjem
Banky majú pre príjem zo s.r.o. aj horný limit na mesiac. Pri väčšej firme tak môže banka uznať menej, než by vyšlo z výpočtu. Pri viacerých firmách niektoré banky počítajú limit za každú zvlášť, iné nie.
Si zamestnaný vo vlastnej s.r.o.
Niektorí majitelia si vyplácajú mzdu a v banke sa vedú ako zamestnanci vlastnej firmy. Banka to posudzuje individuálne a pozerá aj na finančné ukazovatele firmy. Príjem musí zodpovedať tomu, čo firma reálne zarába a platí. Ak pracovný pomer vo vlastnej firme trvá krátko, banka ho môže považovať za účelový. Zvyčajne treba mať za sebou aspoň rok.
Dlhy, exekúcia, kreditné karty a kontokorent
Rozhoduje aj to, či dlhuješ štátu alebo poisťovniam. Nesmú byť žiadne nedoplatky na daniach, v zdravotnej ani v sociálnej poisťovni. Nesmie byť vedené exekučné konanie a nesmie byť omeškanie splátok.
Príjem ti znižujú aj kreditné karty a kontokorent. Banka ich počíta ako záväzok aj vtedy, keď ich nepoužívaš. Podrobnosti sú v článku Skryté dlhy a zamietnutá hypotéka.
Čo si skontrolovať pred žiadosťou
-
Je firma v zisku a nemá záporné vlastné imanie?
-
Viem, či banka, ktorú zvažujem, počíta príjem z tržieb, alebo zo zisku?
-
Spĺňam podmienku na výšku svojho podielu v s.r.o.?
-
Podnikám aspoň jedno zdaňovacie obdobie?
-
Nemám žiadne nedoplatky na daniach, v zdravotnej ani v sociálnej poisťovni?
-
Nie je voči mne vedené exekučné konanie a mám splátky bez omeškania?
-
Mám zrušené nepoužívané kreditné karty a kontokorent?
Zhrnutie
Pri s.r.o. banka najprv skúma firmu: stratu, vlastné imanie a nedoplatky. Potom počíta tvoj príjem z tržieb alebo zo zisku, podľa toho, ako počíta konkrétna banka. Rozhoduje aj tvoj podiel, dĺžka podnikania a limity na mesačný príjem. Výber banky je preto pri s.r.o. kľúčový.
Súvisiace články: Hypotéka pre živnostníka a Hypotéka na materskej.
Máš s.r.o. a plánuješ kúpu nehnuteľnosti?
Pošli mi poslednú účtovnú závierku a daňové priznanie firmy. Prejdem ich a poviem ti, ako ťa banky uvidia.
Informatívny obsah. Nejde o investičné odporúčanie. Investovanie je spojené s rizikom. Spôsob posudzovania príjmu sa medzi bankami líši a v čase sa mení. Článok nenahrádza daňové ani právne poradenstvo.
Porovnám ti ponuky viacerých bánk naraz
Prejdeme si tvoju situáciu, poviem ti, čo by som robil na tvojom mieste, a ty sa rozhodneš. Nič nepodpisuješ a mne neplatíš.
Objednaj sa na nezáväznú diagnózu
Alebo mi rovno zavolaj na +421 902 133 133. Ak sa chceš najprv zorientovať bez stretnutia, vypýtaj si Rýchlokurz finančnej gramotnosti, je zadarmo.
Časté otázky
Dostanem hypotéku, ak mám s.r.o.?
Áno, príjem zo s.r.o. sa dá zarátať. Firma musí byť v poriadku a treba vybrať banku, ktorá počíta spôsobom vhodným pre tvoju firmu.
Musím si zisk vyplatiť?
Záleží od banky. Niektoré vyžadujú vyplatený zisk, iné ho uznajú aj nevyplatený.
Čo ak je firma v strate?
Väčšina bánk stratu neakceptuje, niektoré tolerujú len malú. Rieš to včas a ozvi sa mi.
Môžem mať s.r.o. s kolegom?
Áno, ale banky krátia príjem podľa podielu a niektoré uznávajú len jednoosobovú firmu alebo firmu manželov.
Ako dlho musí s.r.o. existovať?
Požadované je minimálne jedno zdaňovacie obdobie.
Súvisiace články
 Hypotéka pre živnostníka: aký príjem banka vidí
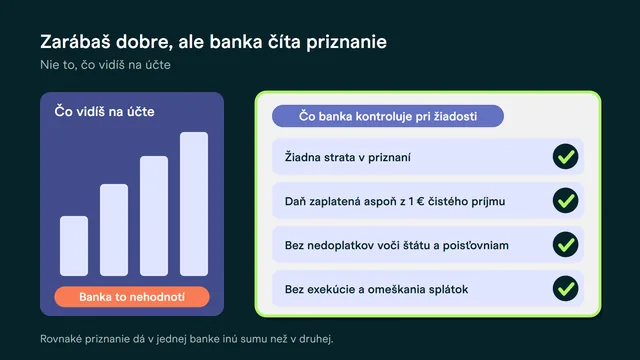
Pri živnostníkovi banka najprv kontroluje, či nie je vykázaná strata, a až potom počíta príjem. Zisti, prečo záleží na…
Čítať →
 Hypotéka na materskej: čo banka uzná a kedy podať žiadosť
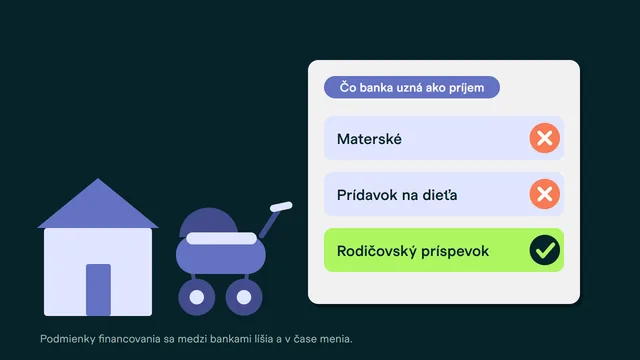
Materské a prídavok na dieťa banka neuzná, rodičovský príspevok áno. Kedy podať žiadosť o hypotéku a ako pomáha úver na…
Čítať →
 Refinancovanie hypotéky: kedy sa oplatí a koľko reálne ušetríš
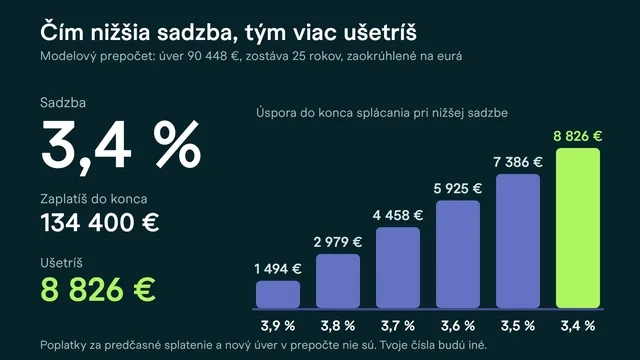
Modelový prepočet na úvere 100 000 €: koľko ušetríš pri poklese sadzby o 0,6 bodu, aké sú poplatky a kedy sa…
Čítať →
Všetky články v kategórii Financovanie bývania →
Poznámka k obsahu
- Sumy a prepočty v článku sú modelové príklady pri uvedených predpokladoch. Nejde o ponuku konkrétneho produktu ani o prísľub konkrétneho výsledku.
- Podmienky bánk, poisťovní a daňové pravidlá sa v čase menia. Pred rozhodnutím si ich vždy over v aktuálnej zmluve alebo sa ozvi.
Aktualizované 10. októbra 2026.